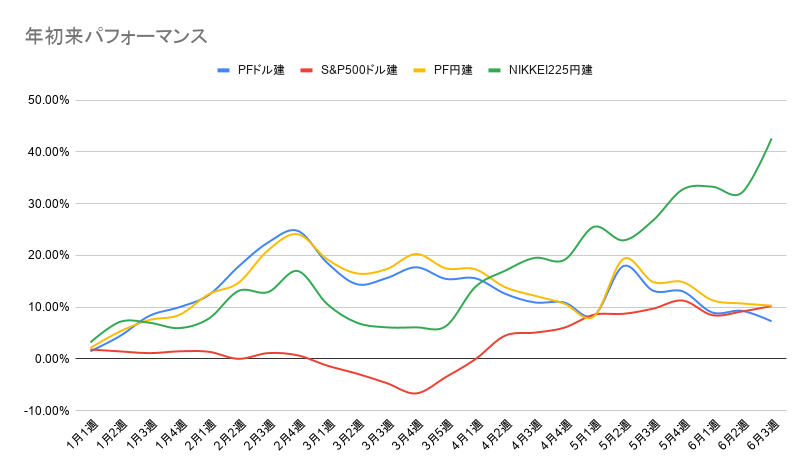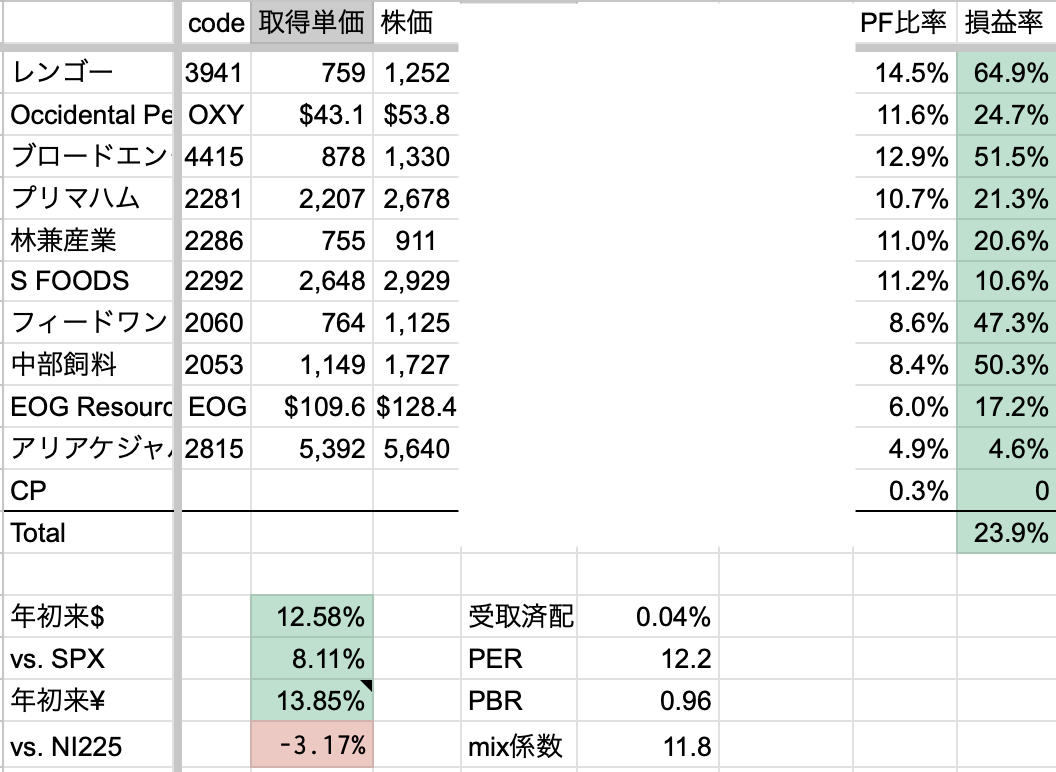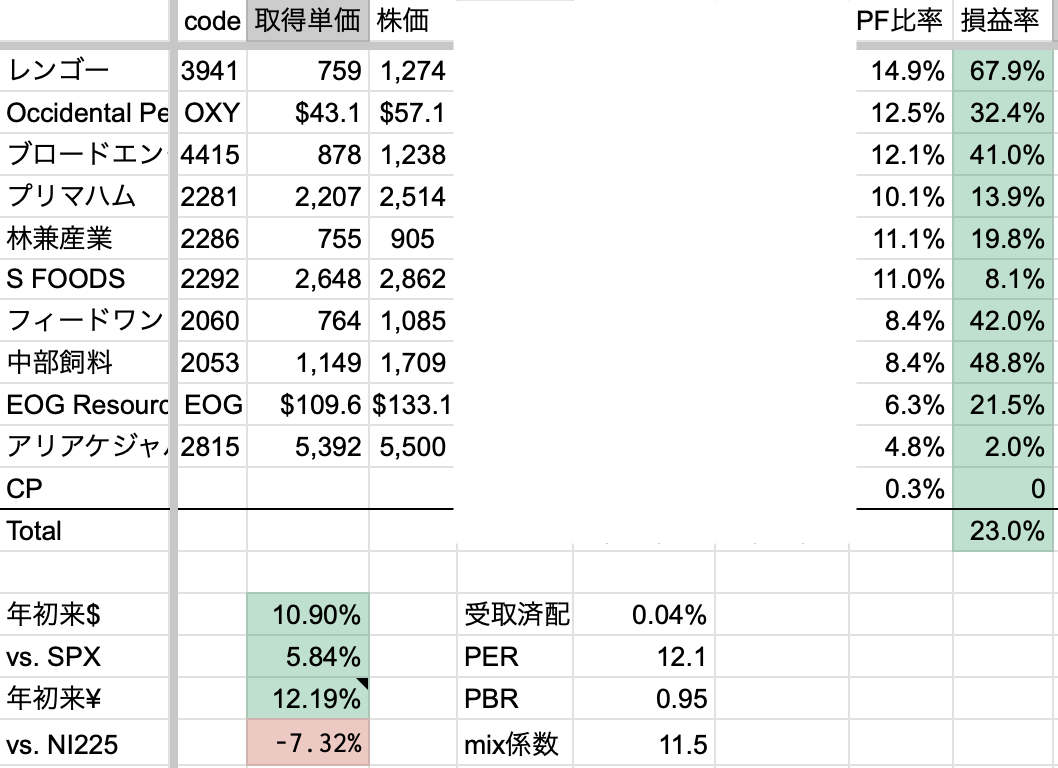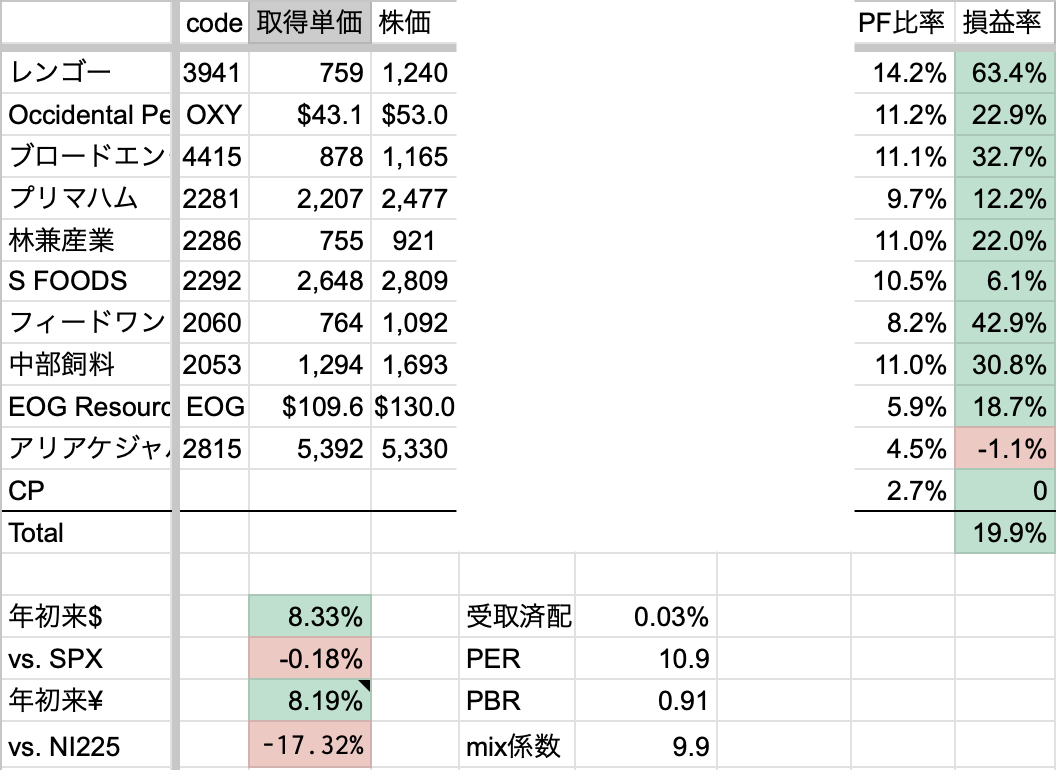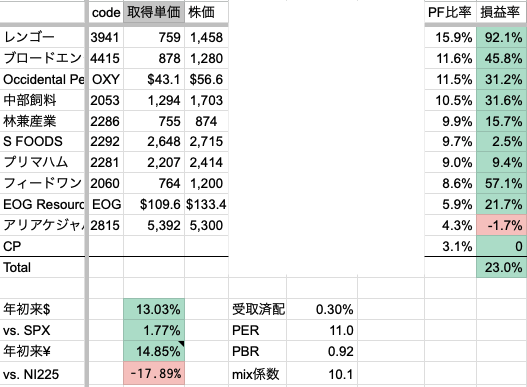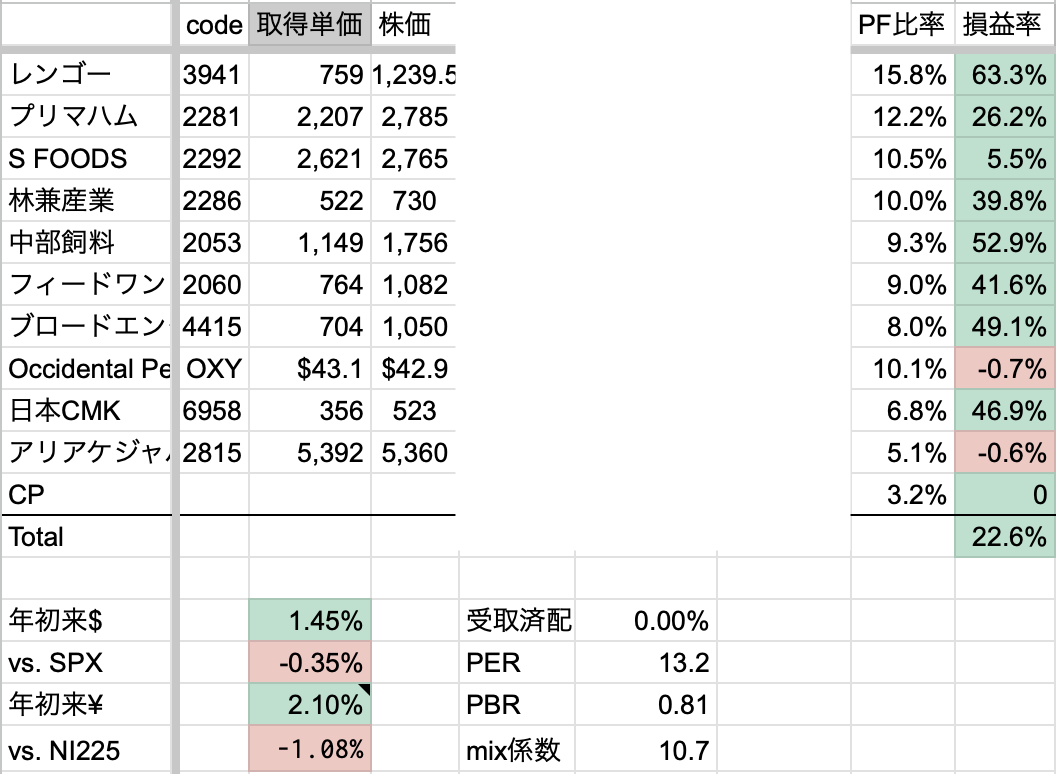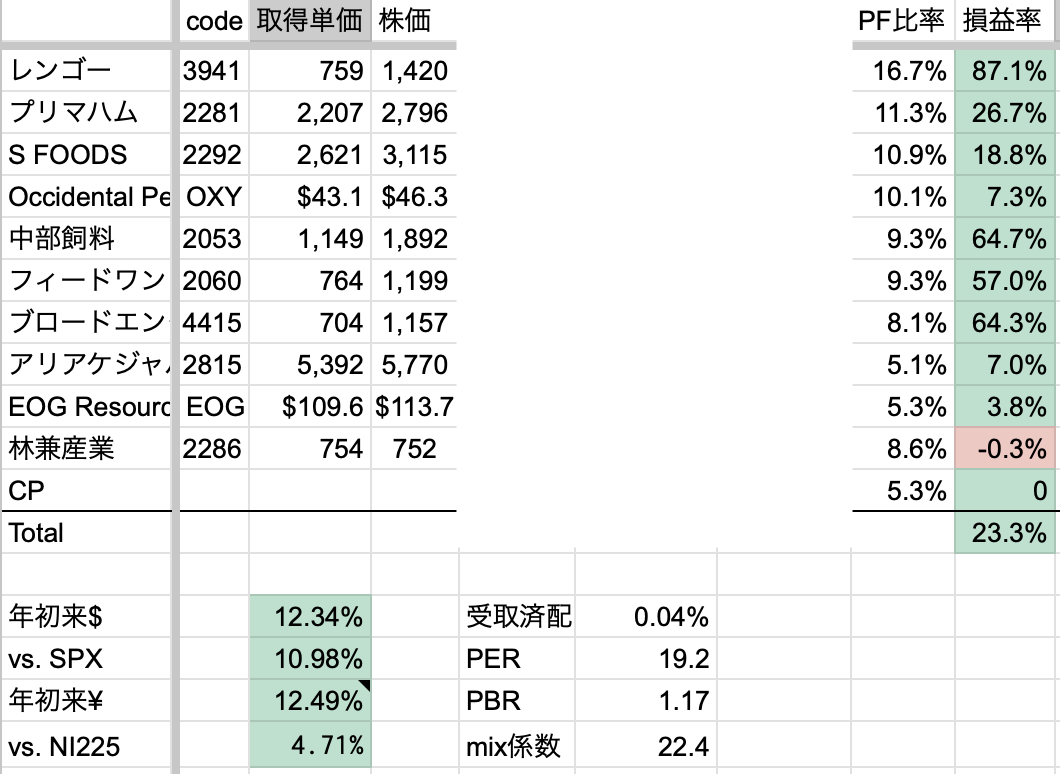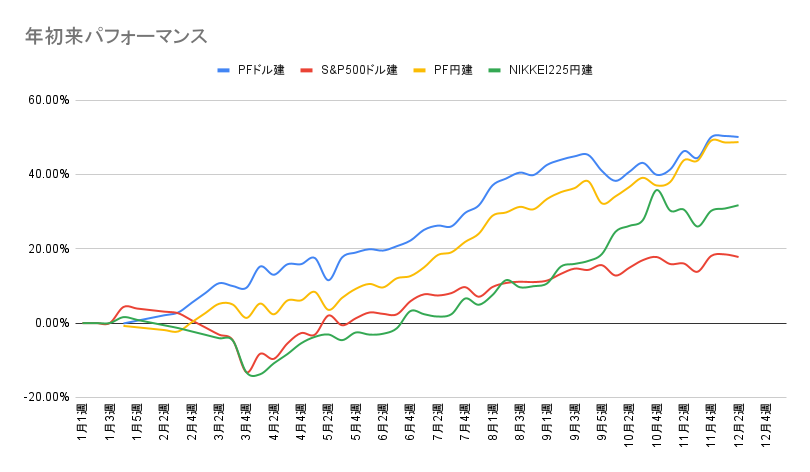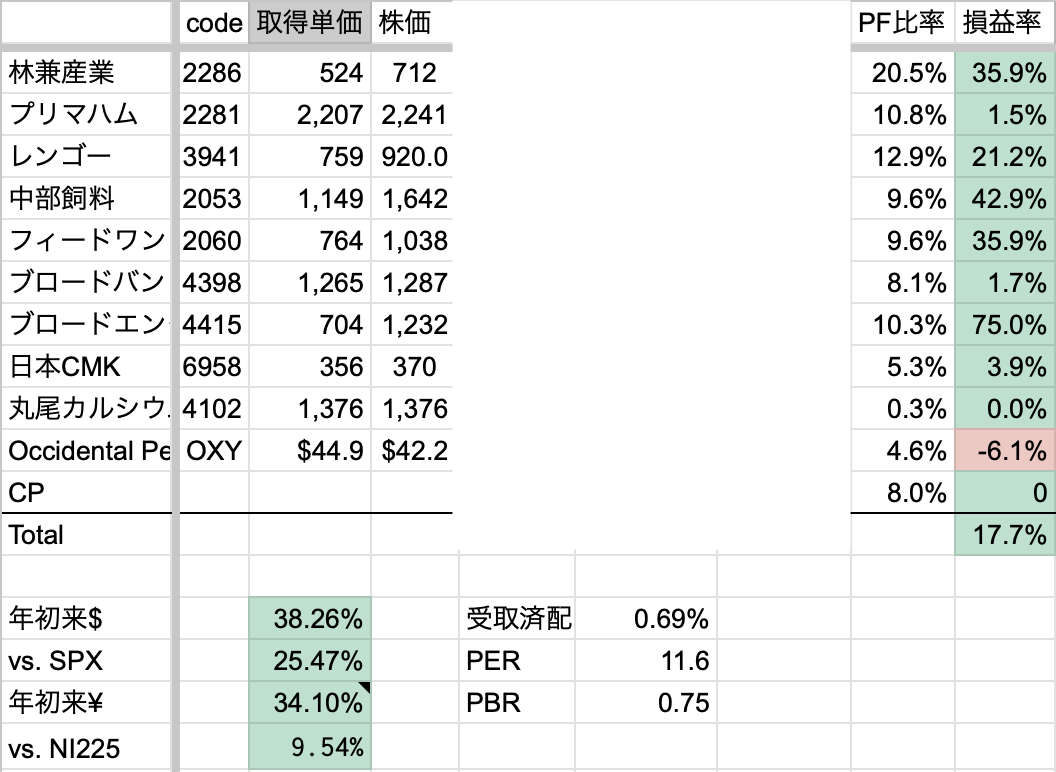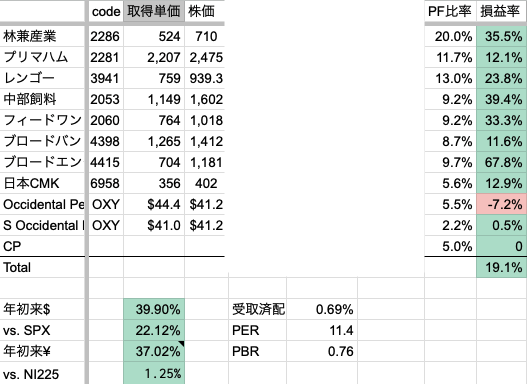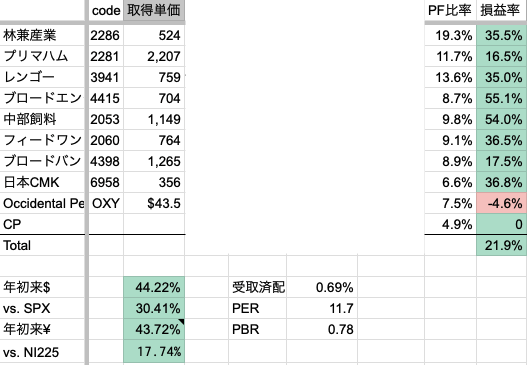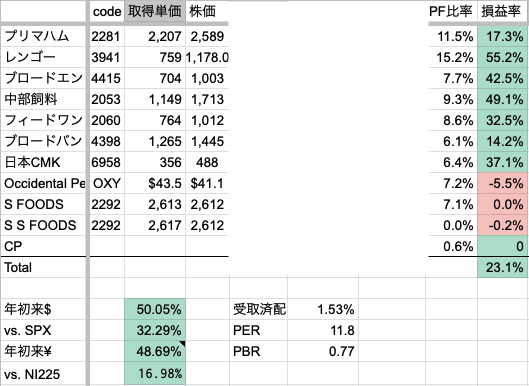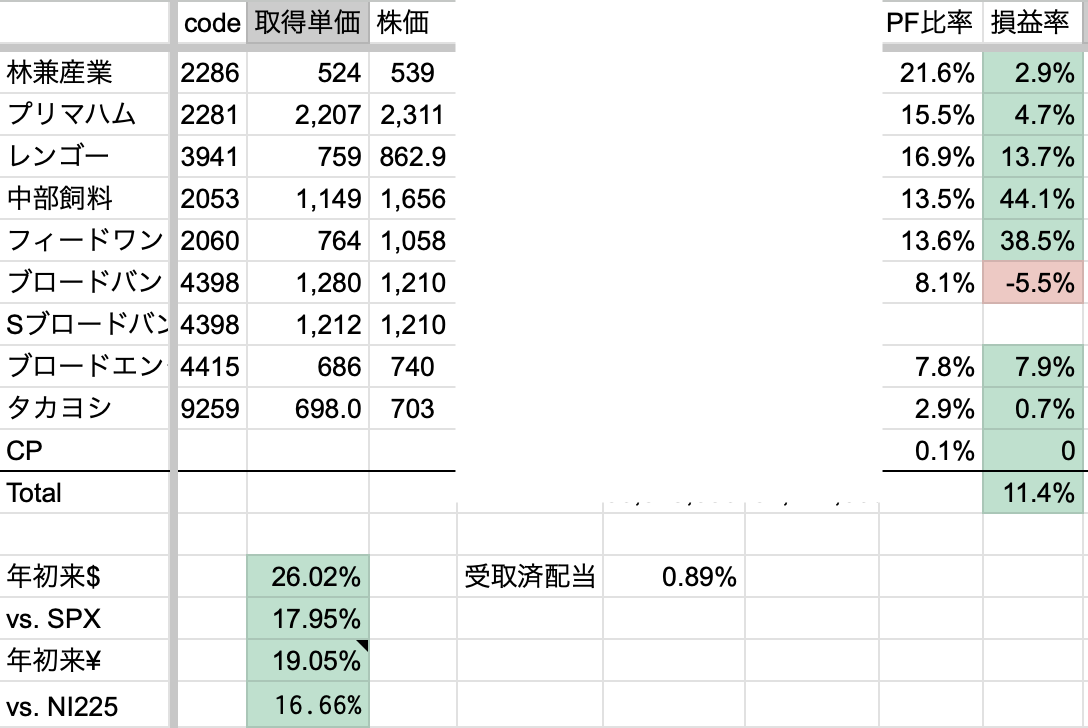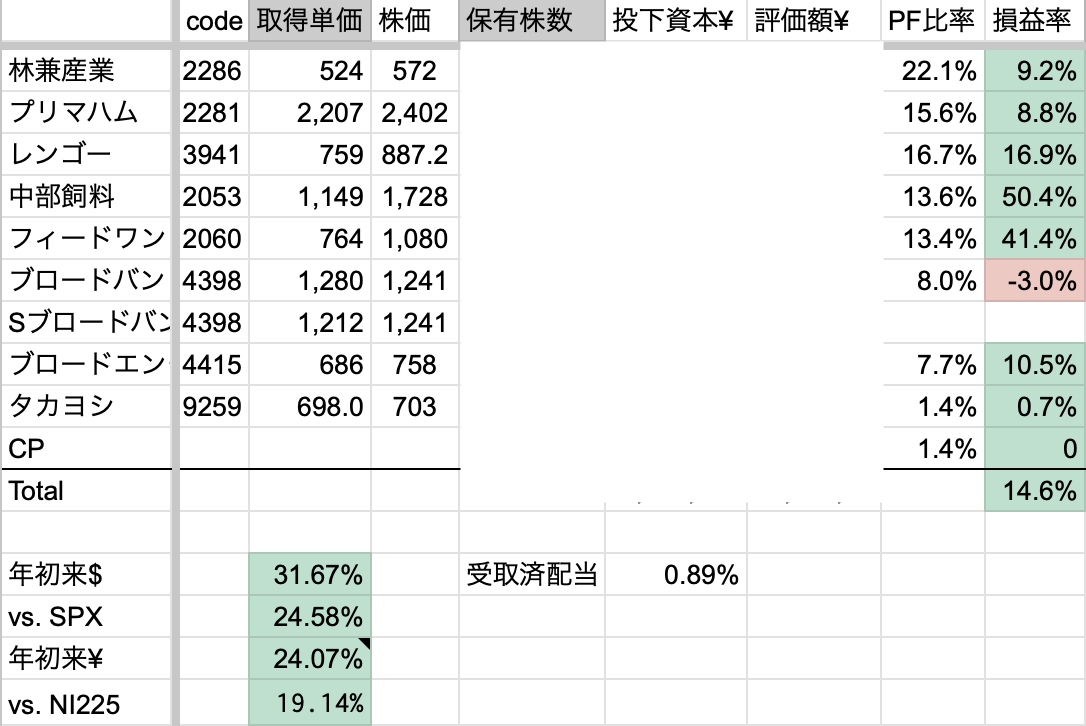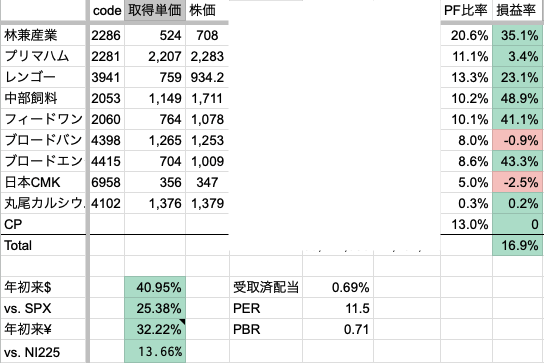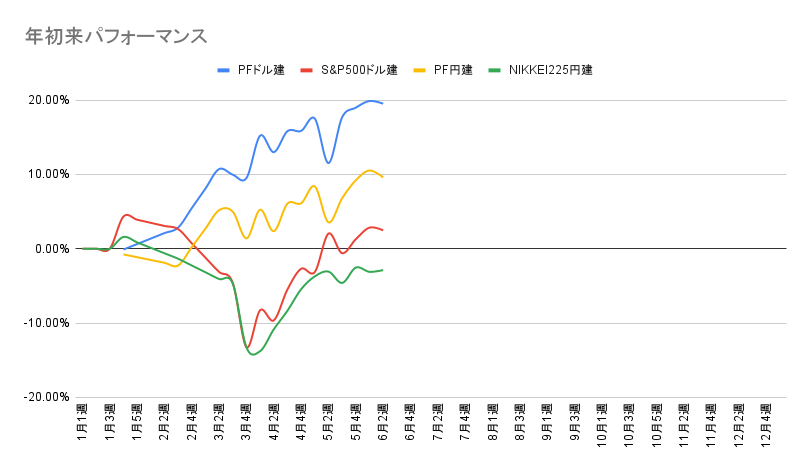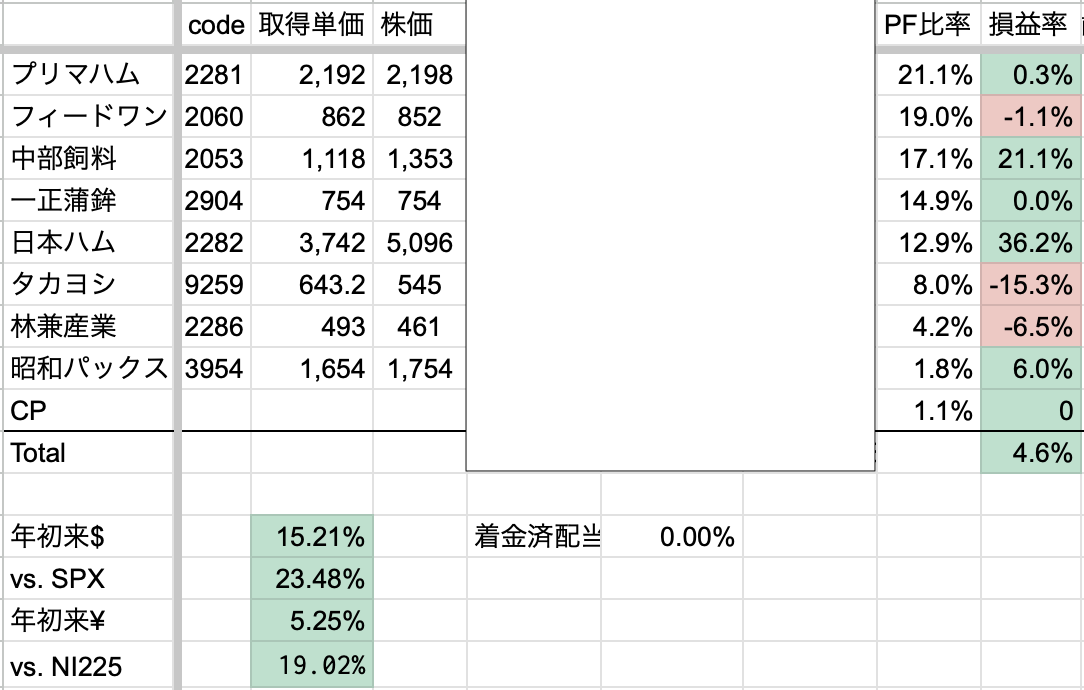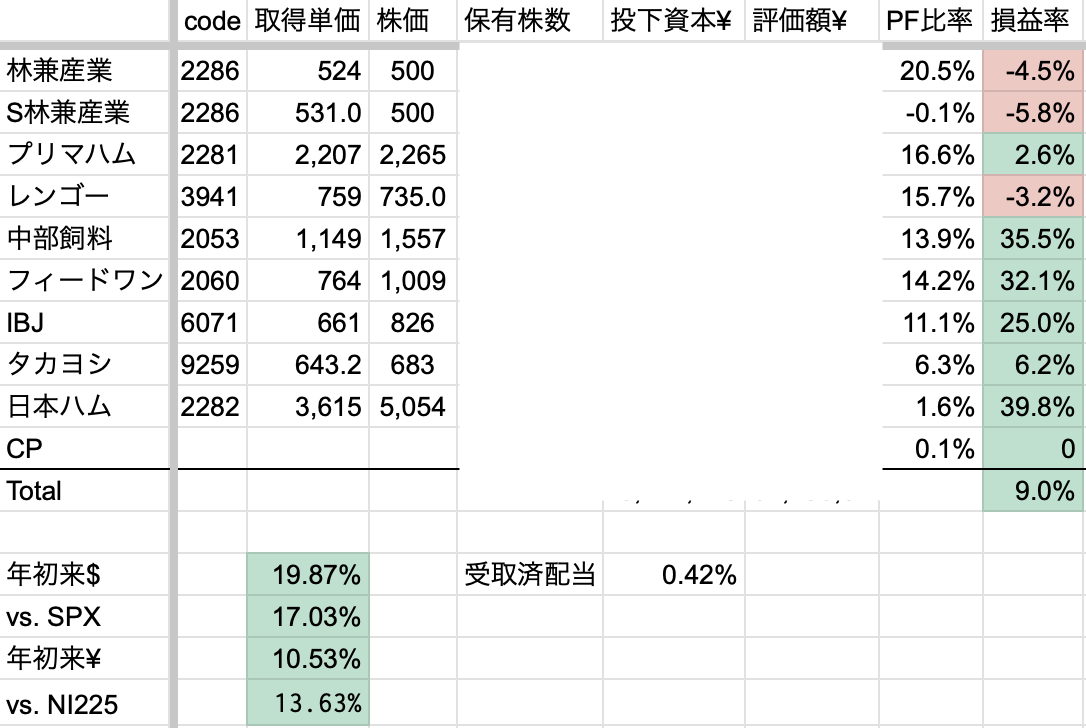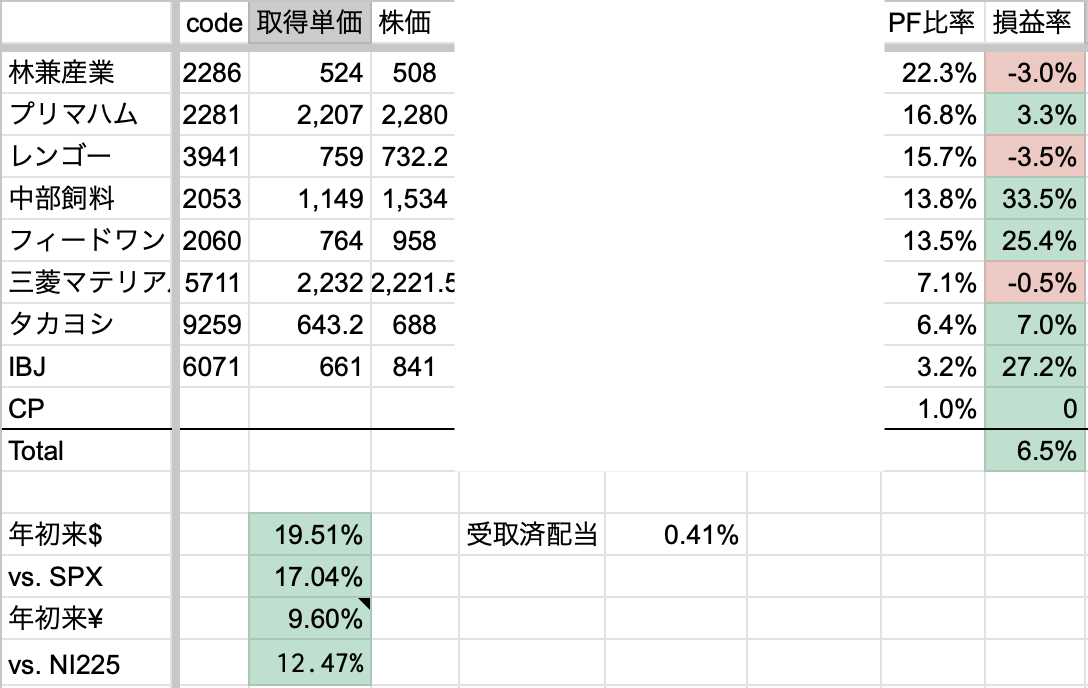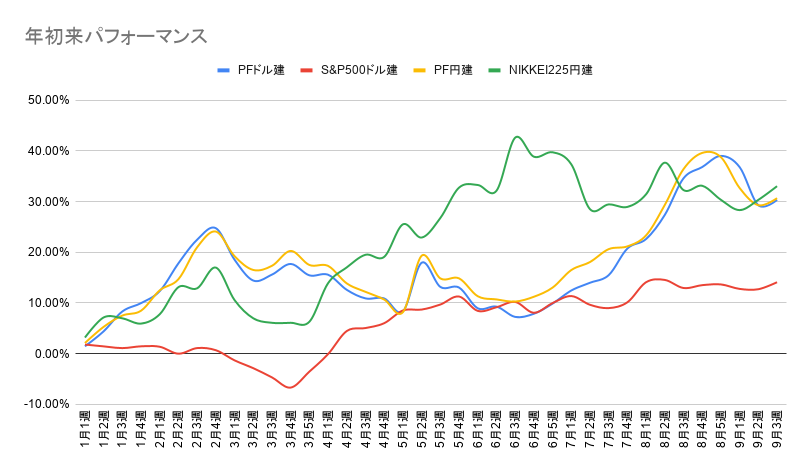
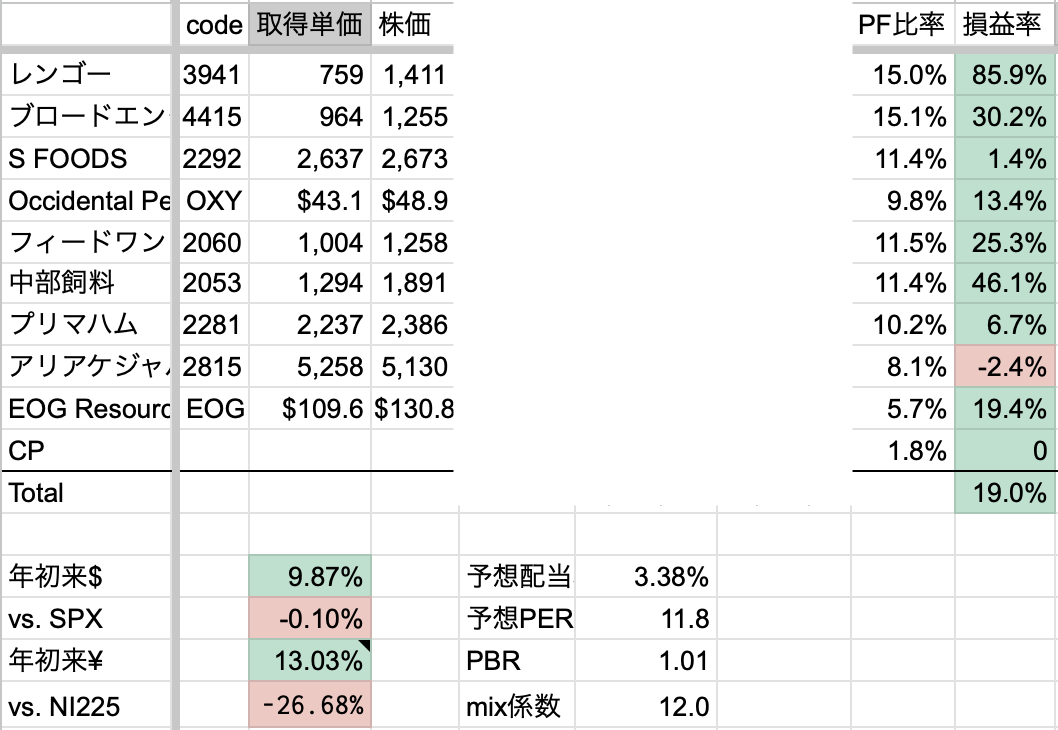
2026年6月5週, PF年初来+13.03%, 対SPX-0.10% 月曜日が属する月でカウントしています。
半導体が崩れ資金がその他銘柄に流入する展開となった。ダウ平均、ヨーロッパ600と高値を更新しており、日本グロースは金利上昇にもかかわらず大幅反発した。
したがってPF銘柄も資金が入り始めた。この流れが継続的か来週以降も注視していきたい。
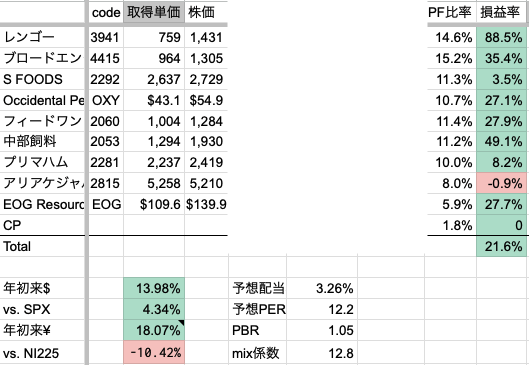
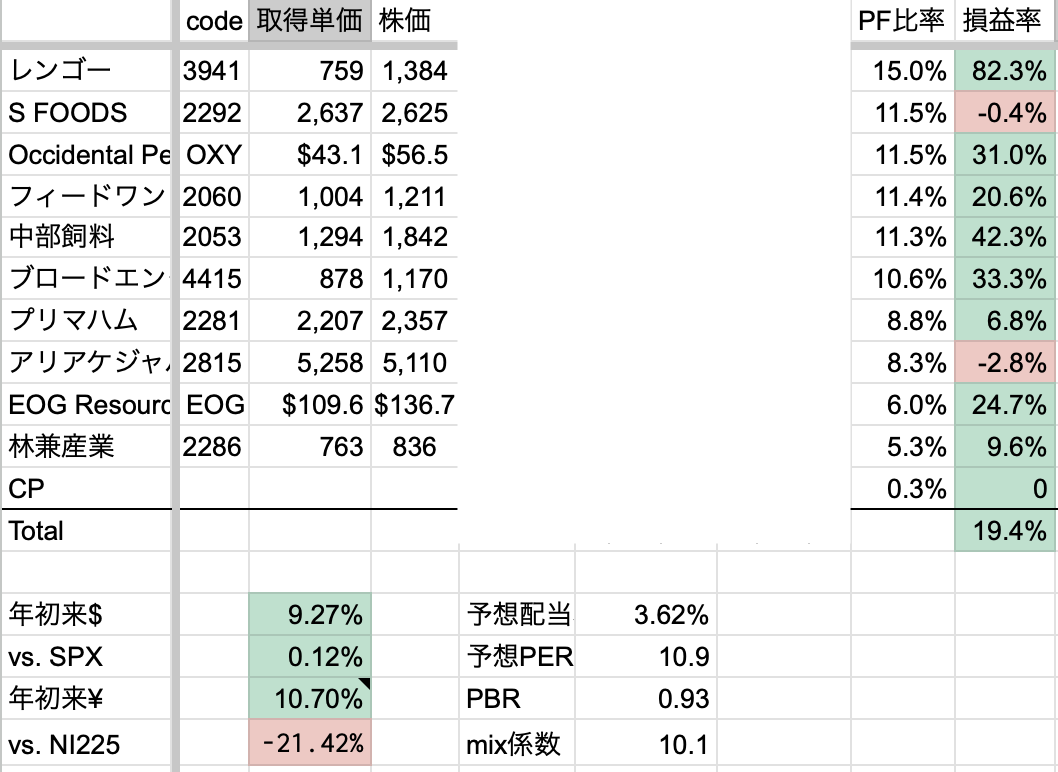
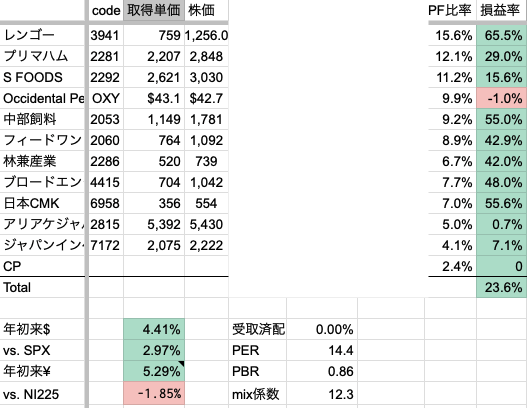
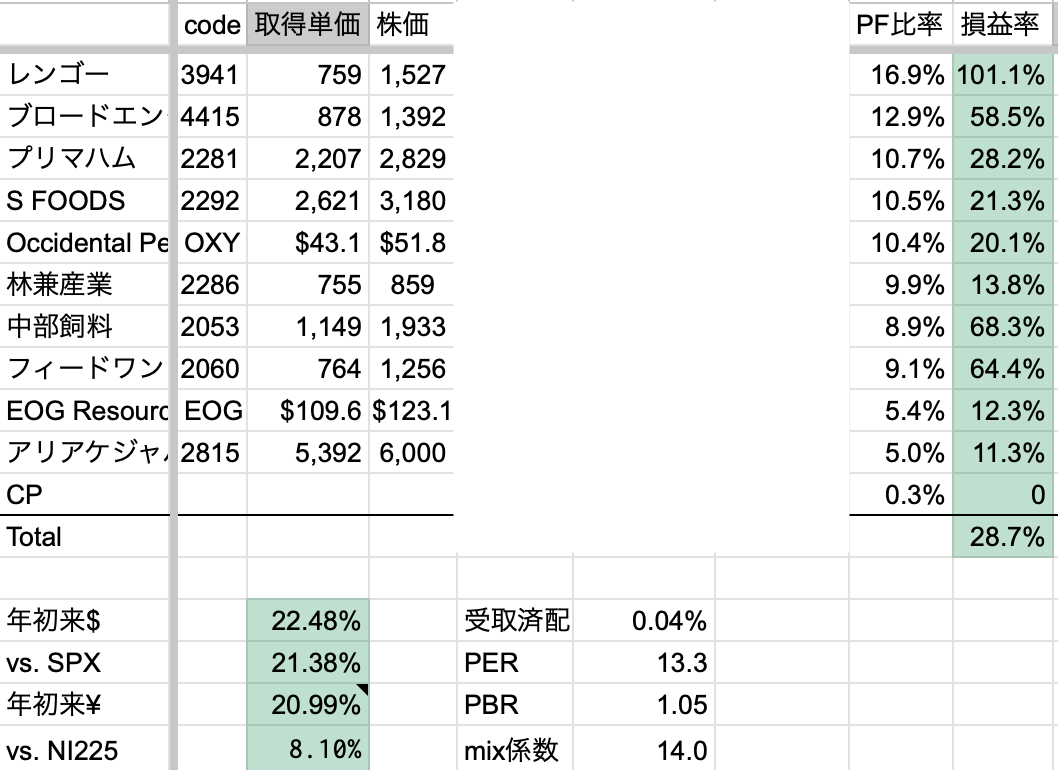
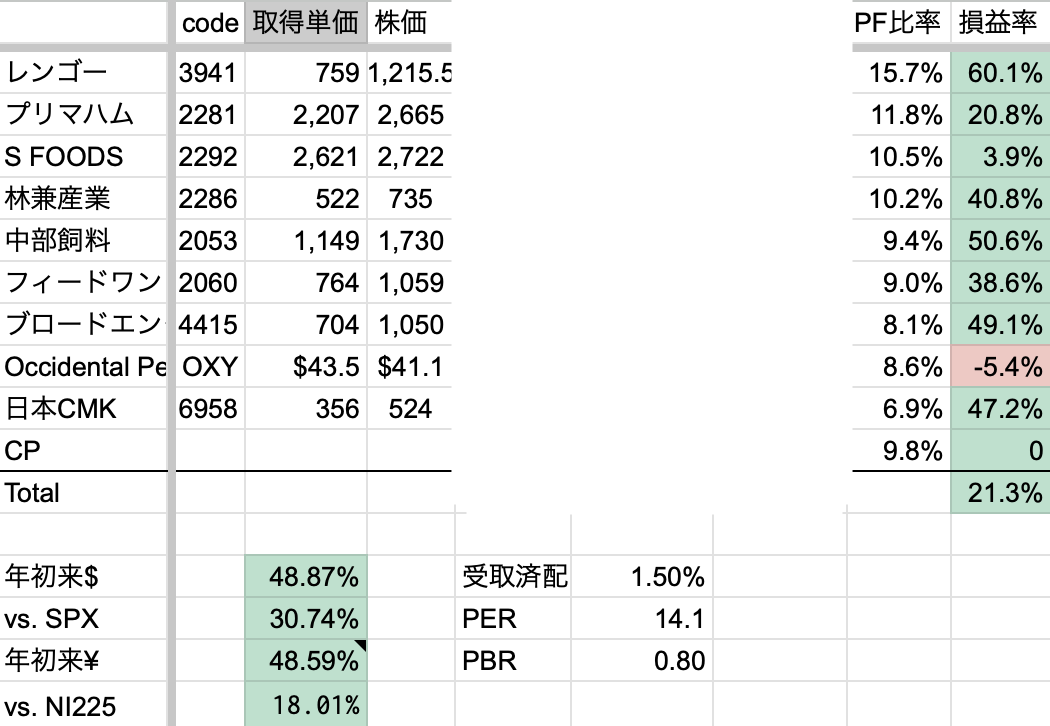
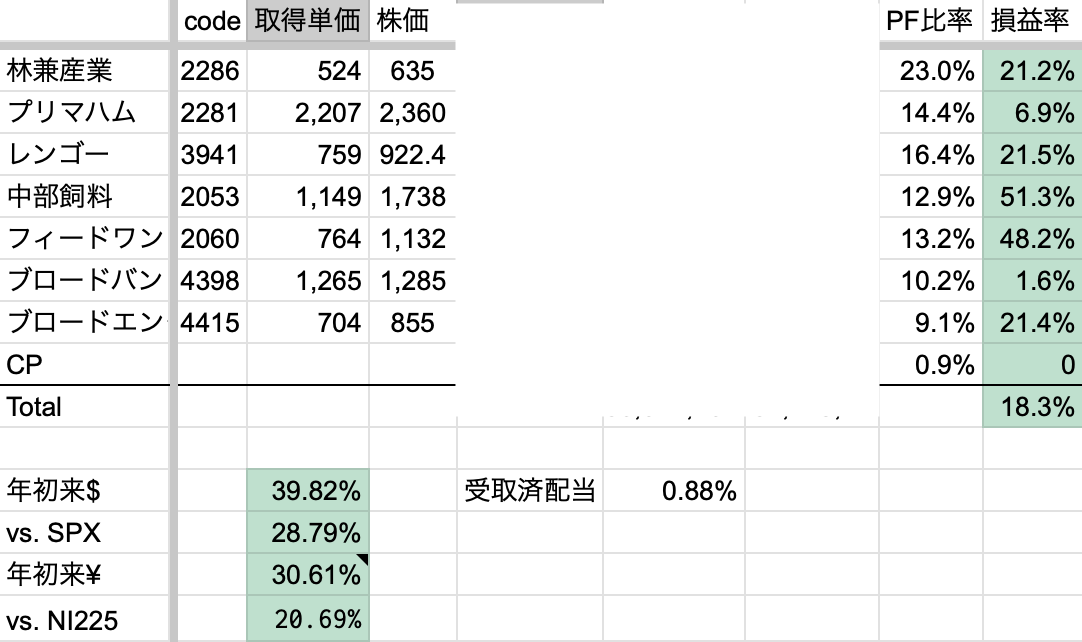
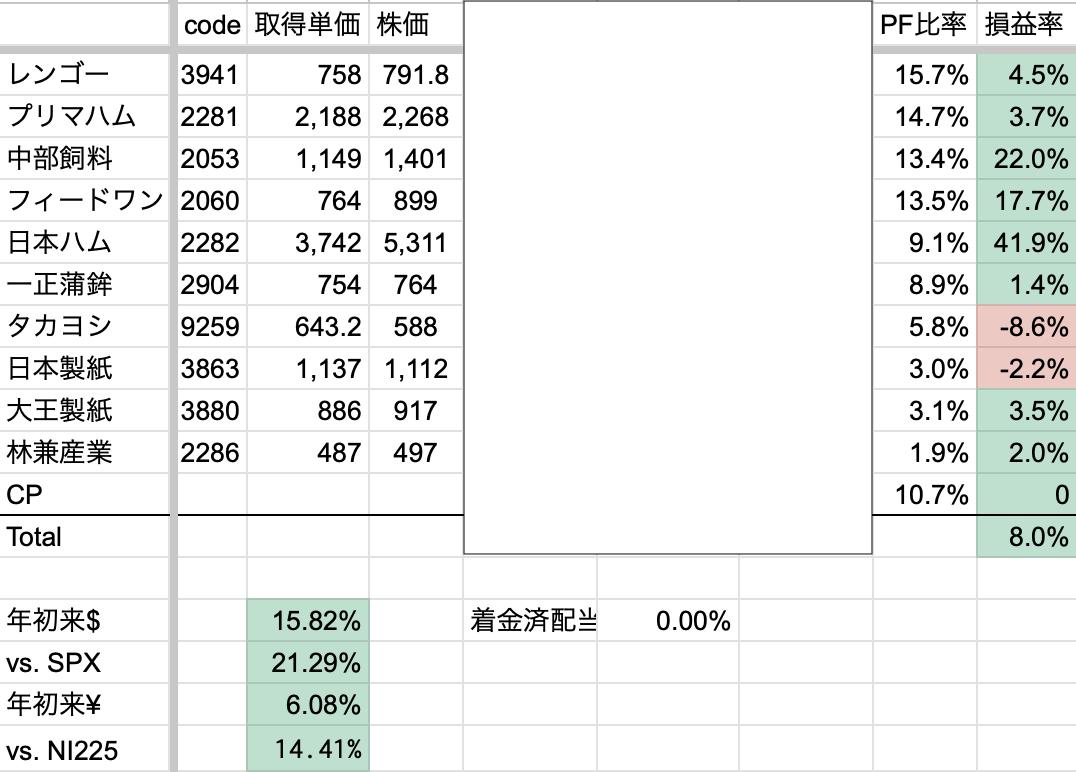
2026年7月2週, PF年初来+18.07%, 対SPX+4.34%
半導体の下落で日経平均など下落、PF銘柄への資金流入を確認。イラン停戦終了で原油価格高騰し、金利も上昇。半導体相場がさらに加熱するには環境が悪い。
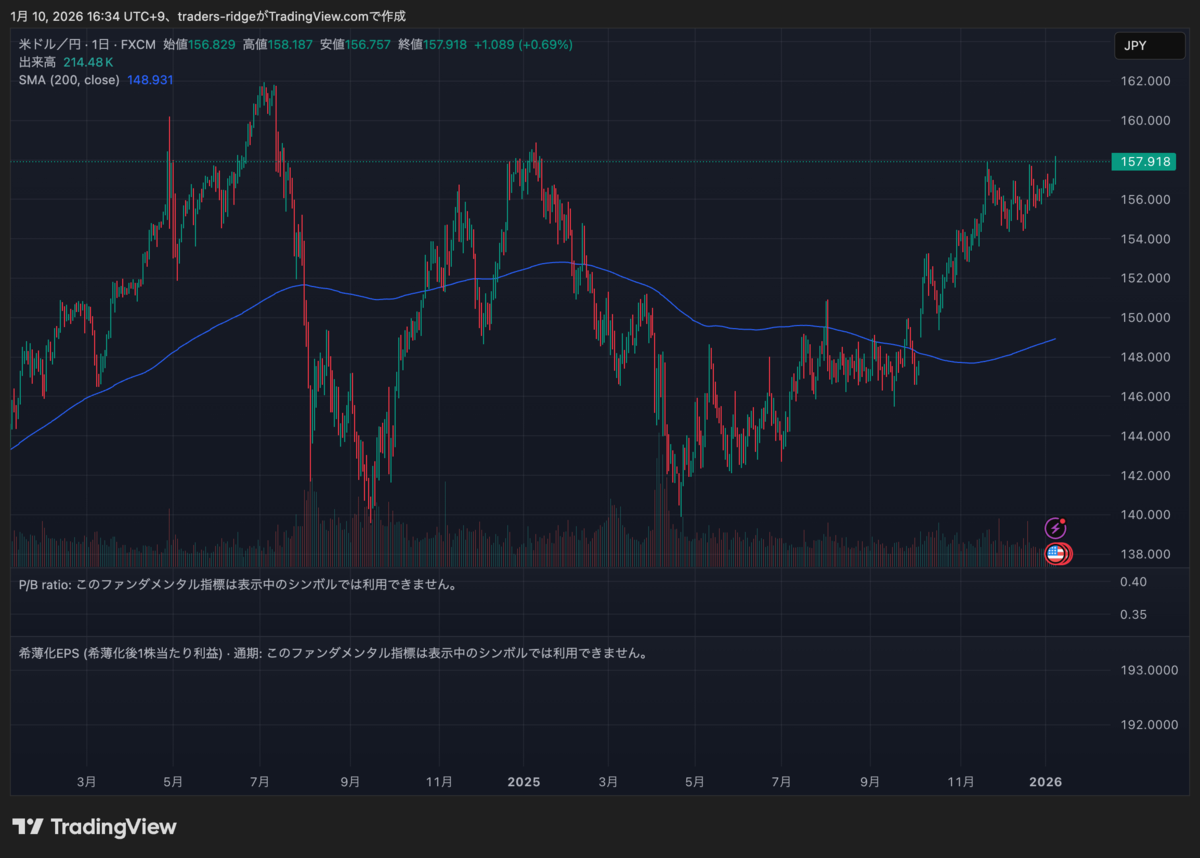
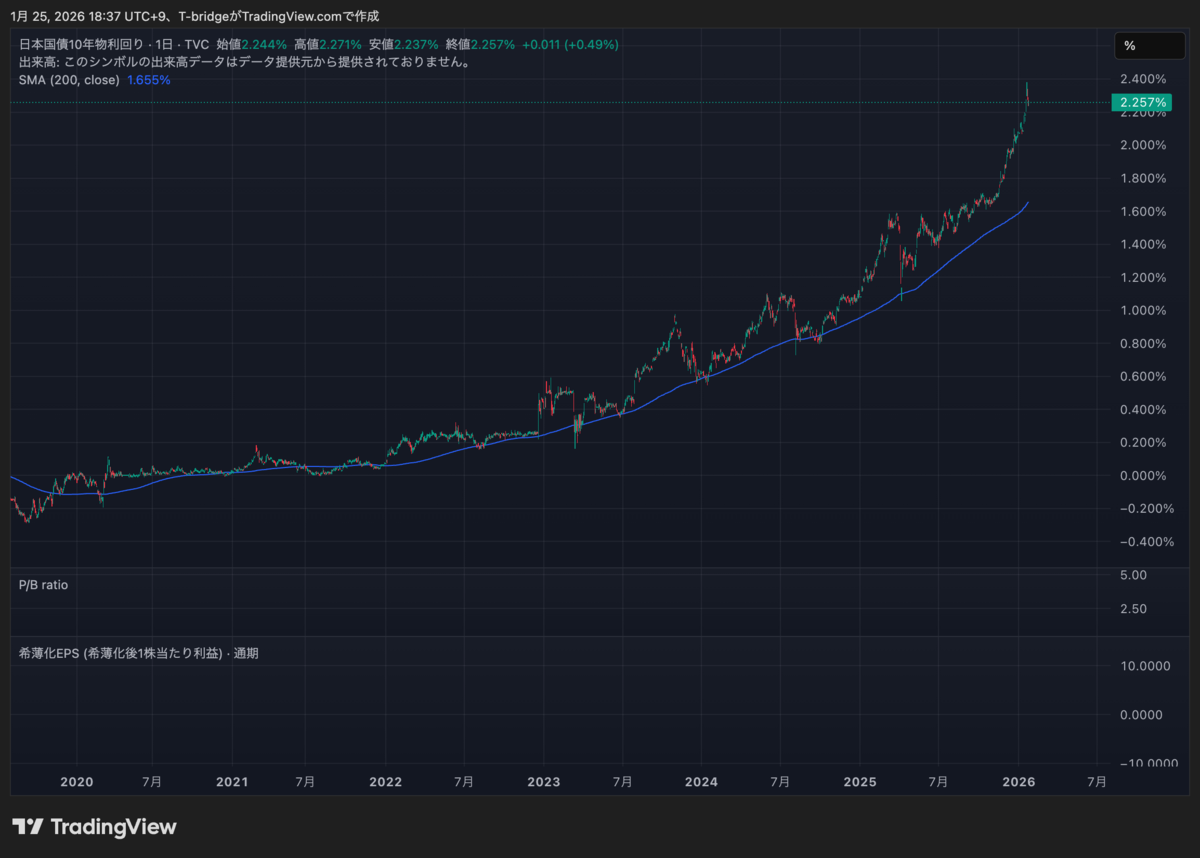
購買力平価と10年金利差から円高への機運が以前よりは高まったと考える。しかし、日本国債の売られ方から、財政規律への不信感は強く円自体への信頼低下のモメンタムが乗っているのも非合理的とは思えない。最後のピースとして10年物の金利差を注視する。
生牛先物価格がついに下落を開始し、大相場を形成していたキャトルサイクルに先んじた値動きとなった。本格的な下落は早い印象だが、詳細は7月のUSDAレポート待ち。
日経平均が4%下落した金曜日に資金流入がなかったブロードエンタープライズ、アリアケジャパンは本質価値を再チェックする。
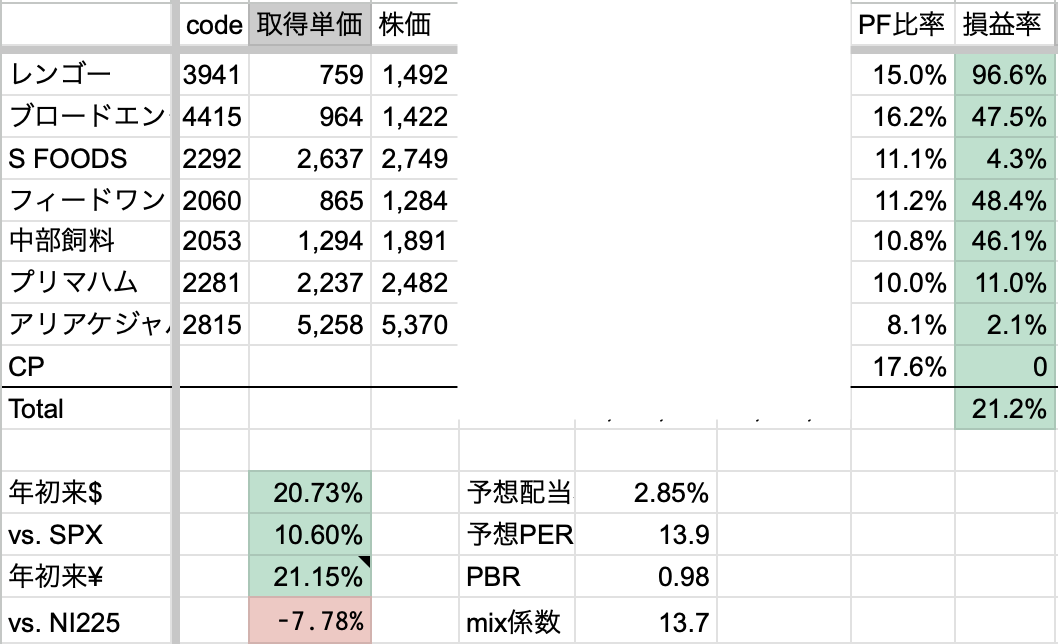
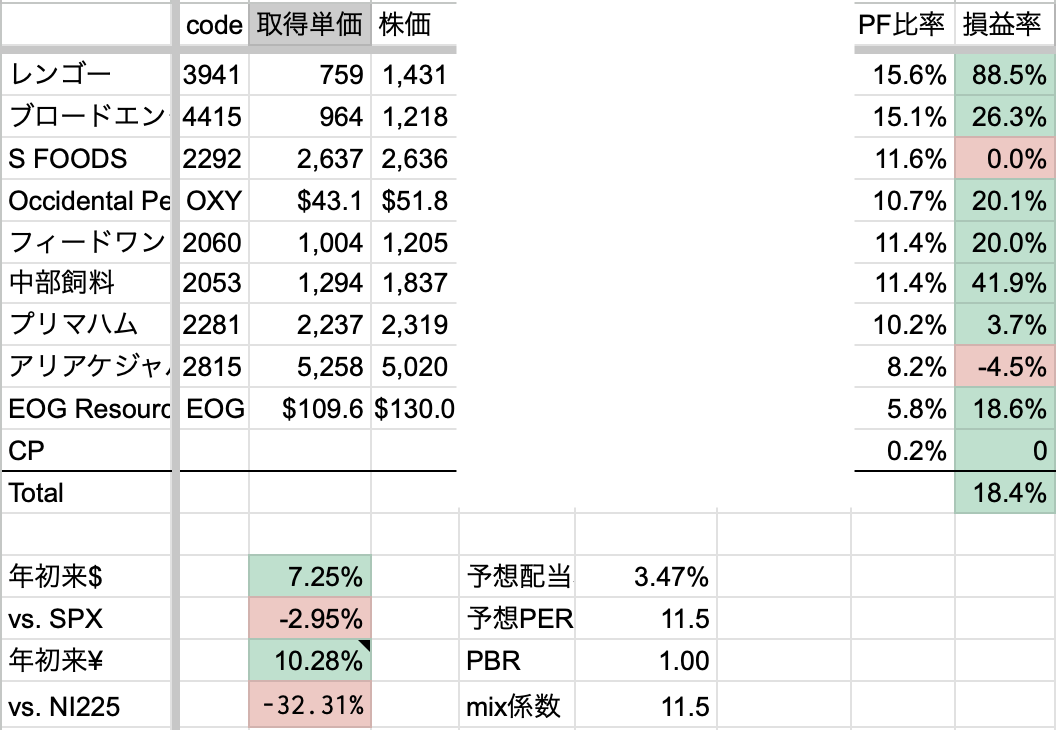
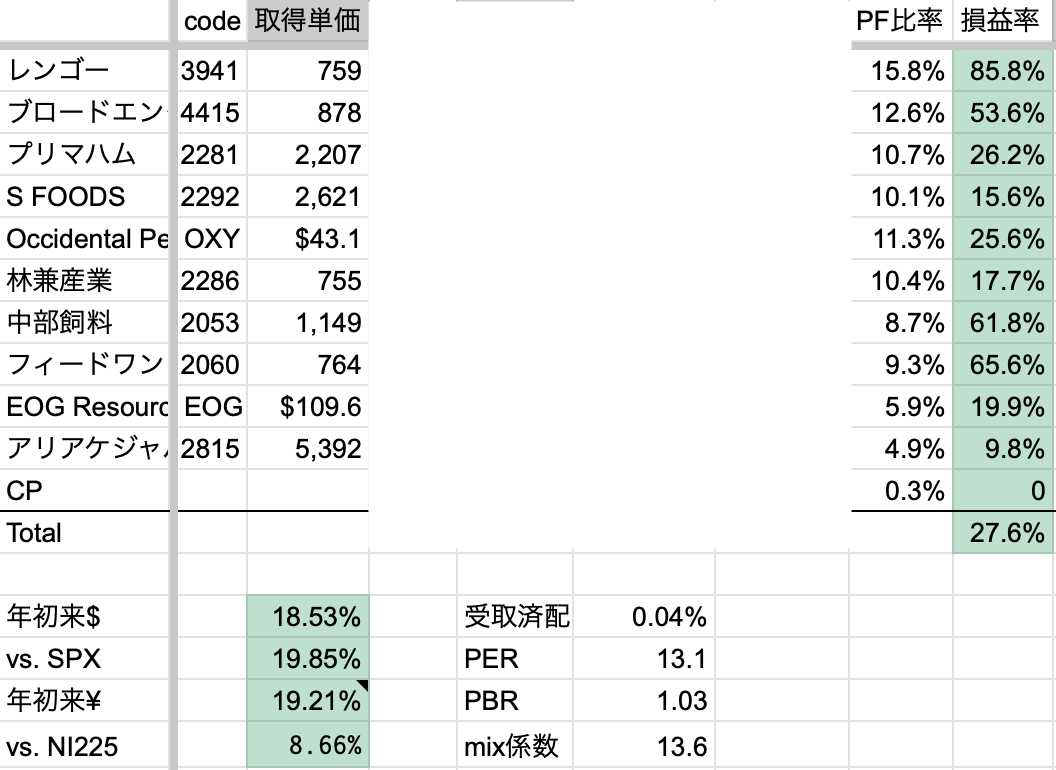
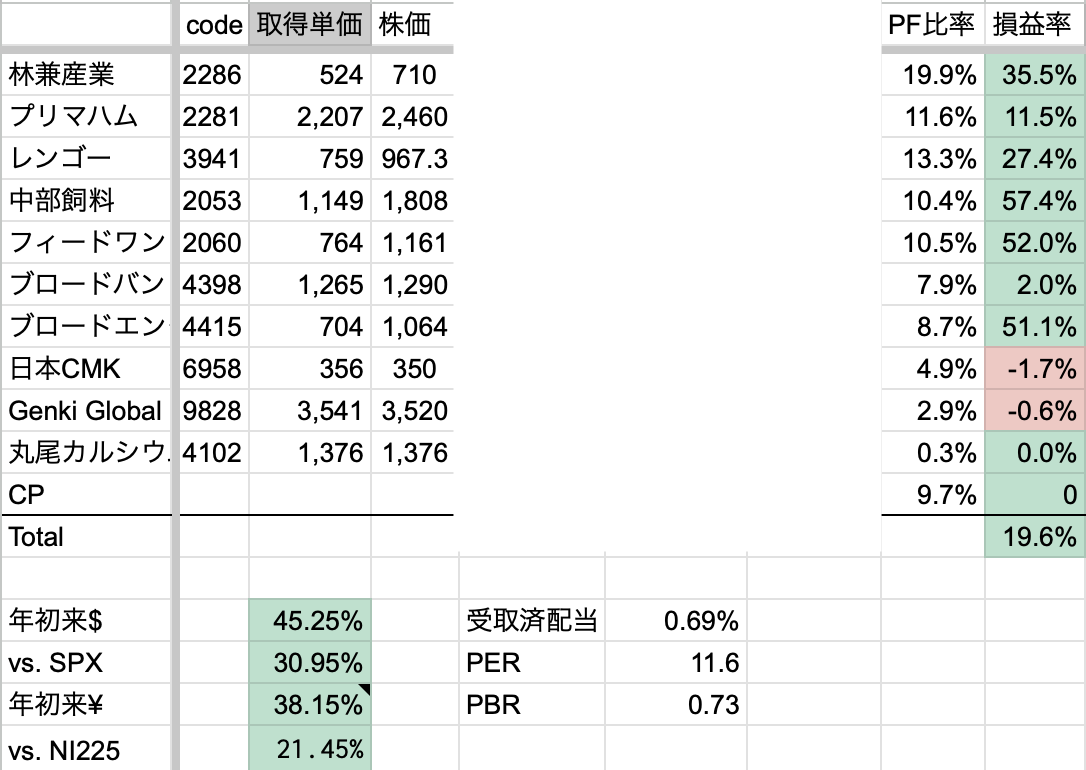
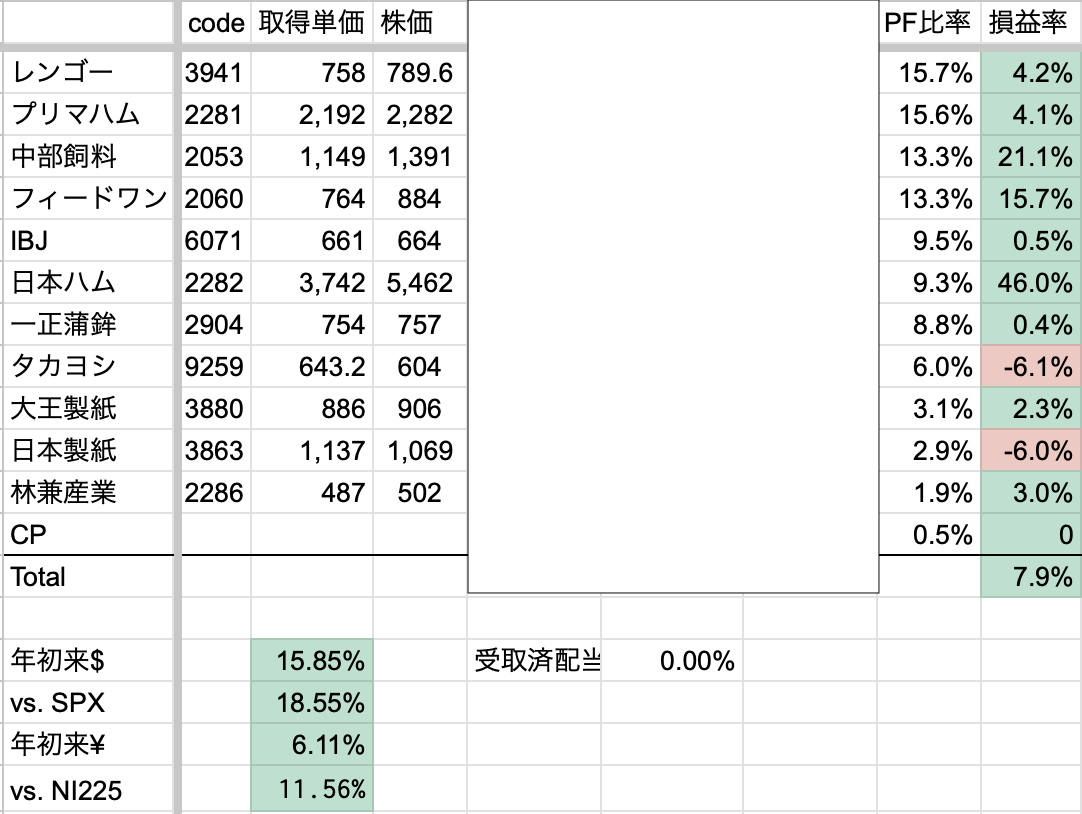
2026年7月4週, PF年初来+21.15%, 対SPX+10.60%
フィードワンの取得単価が間違っていたので1,004円から865円に修正。
【中部飼料とフィードワン27/3Q決算】
両者とも似たような事業内容であるが、今回は違いが色濃く出る決算となった。
畜産飼料市場としては流通量が減少したこともあり中部飼料も販売量は減少、一方フィードワンは販売数量微増と、付加価値を高めた飼料への転換を強く意識したフィードワンの戦略が奏功している。
一方、水産飼料は両者とも需要増加で販売数量どちらも+60%と活況。しかし、イラン情勢による魚粉価格の高騰で、フィードワンは増収減益と想定通りの結果となった一方、中部飼料は増益。低魚粉への強みが発揮された。
他飼料銘柄含めて買いのチャンスがあると考え、注意深く動向を追っていきたい。
【ブロードエンター27/3Q2決算速報】 当四半期のフロー粗利額及び受注額は堅調であり、現時点ではホルムズ海峡封鎖の影響は少ない。工期が90日から100日に延びるなどの遅延はあるとのこと。
【OXY, EOGを全売却】
今週のPFの一番大きな動き。売却したのは、停戦合意破棄から米イラン双方が攻撃を中止していた最終日。当日の予想としては、終戦のハードルはかなり高くホルムズ海峡再開の見通しは立たないが、原油価格の不透明性を考えると持ち株はやや割安程度で安全域は大きくはないと判断。元々つけていた逆指値に引っかかり両方とも売却となった。
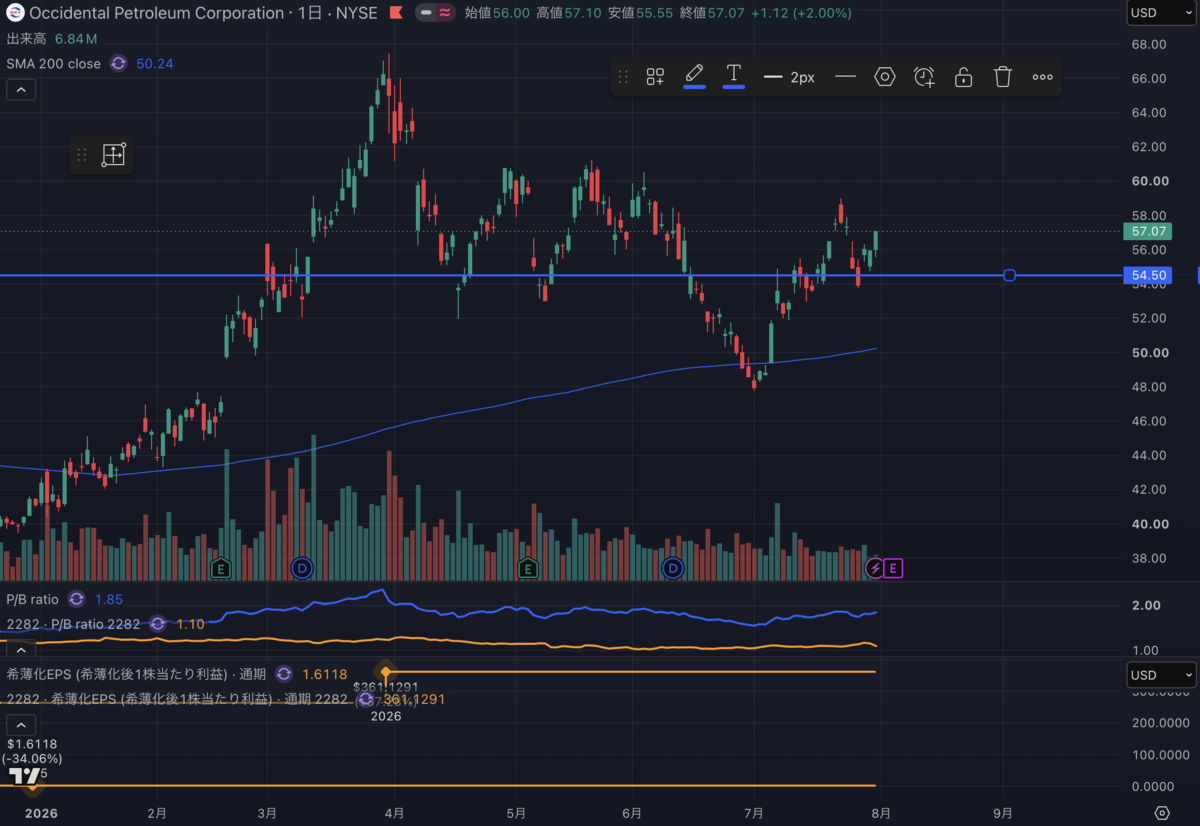
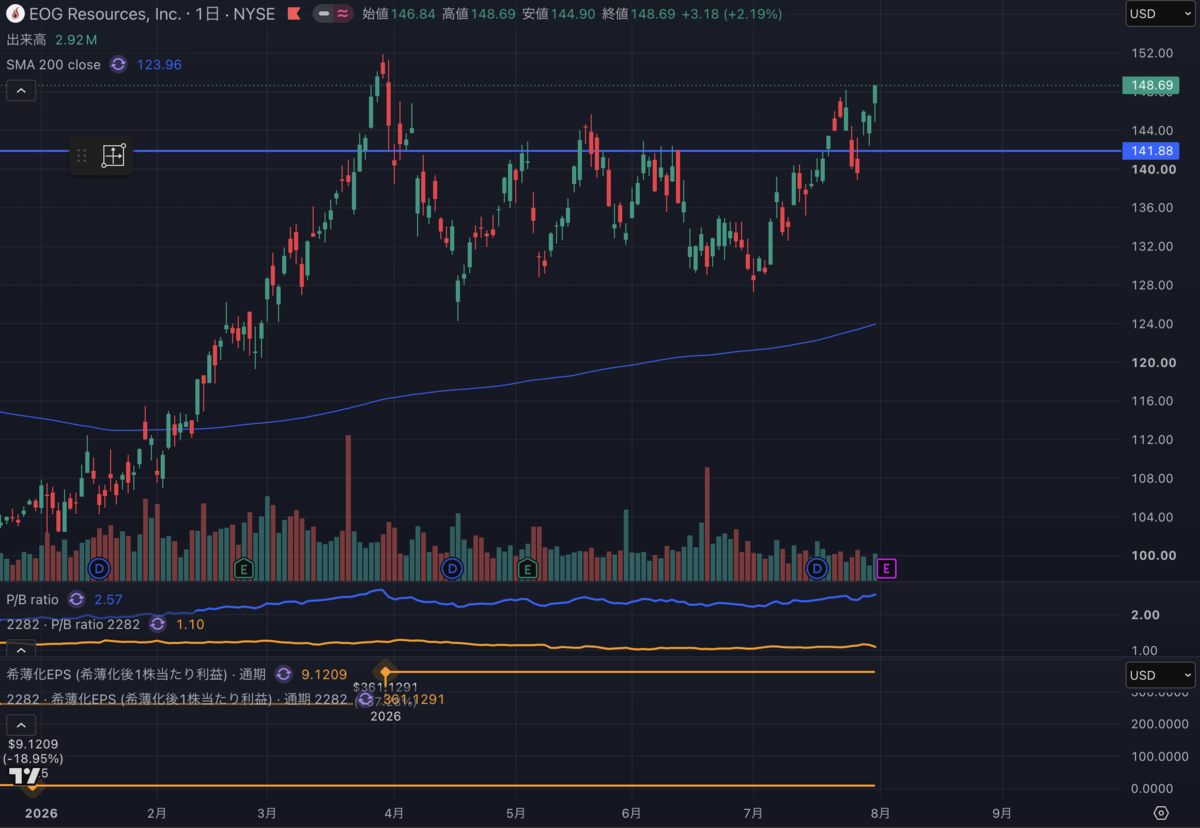
翌日イランが米軍基地へ奇襲攻撃をしかけ、売却タイミングとしては失敗。開戦前から保有しているにしてはドル建てで利益30%弱とやや物足りない結果となった。2026年8月1日現在、戦火拡大しており原油株がレンジを上抜けする可能性は十分にある。見込めるリターンは大きいと考えるが相応にリスクは高く、投資は保有理由に大きく左右されると考える。
【相場環境】
半導体の下落が月半ば辺りから始まり今に至る。今週の木曜日米国時間あたりから大きな反発があり、金曜日の米国時間では反発は落ち着いた。好決算だったハイパースケーラーへの資金ローテションを疑う。
週の途中半導体の売りの直近のピークで、PFは日経平均をアウトパフォームしたが、薄々予感はしていたが過去のツイートがフラグになった。過去PFの連騰期間が長すぎた時や、今回の指数への急激な逆転などあったときは、PFがいったんピークアウトすることは多い。現在、CPに近い買い方をしているアリアケジャパンを含めると、PFの1/4がCPである。教訓を活かし焦って高値追いしなかったのはうまく動けた。
ついに日経平均アウトパフォームした😭6月の日経平均比で-30%以上だった時からは想像できない
— まじおか (@valueBetMargin) 2026年7月29日
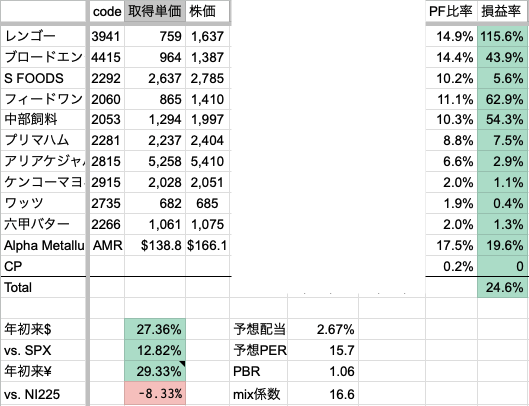
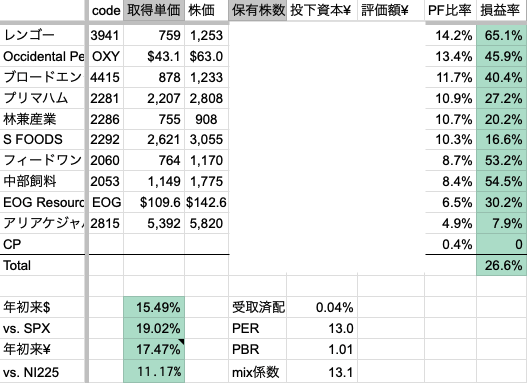
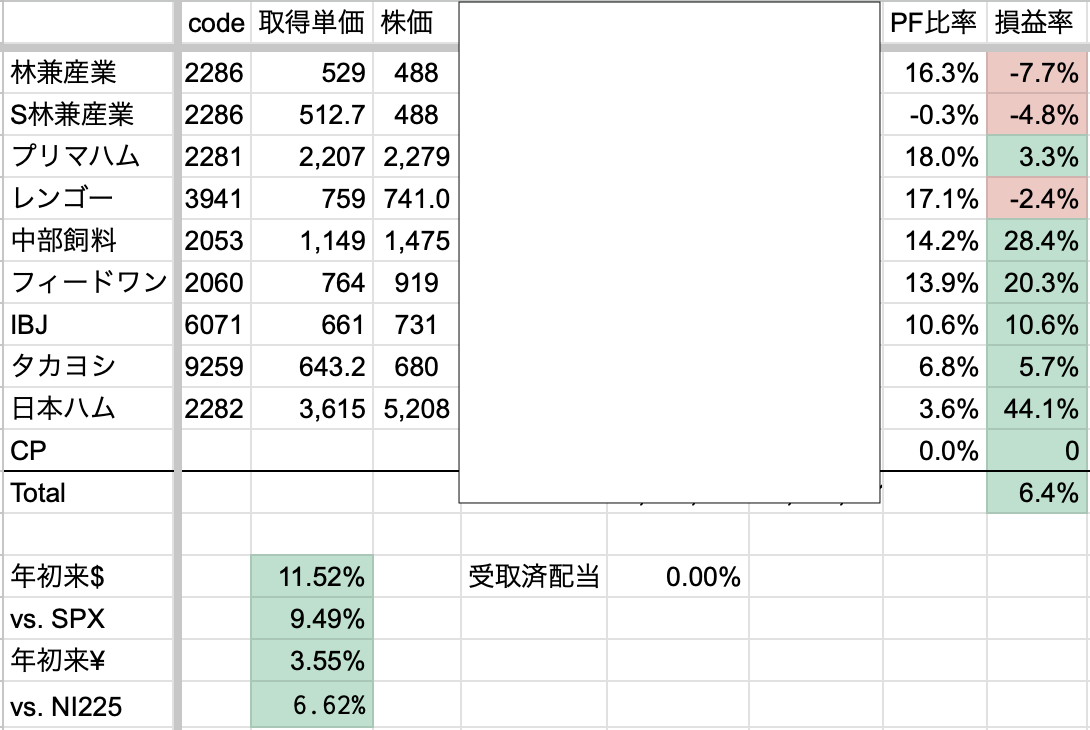
2026年8月2週, PF年初来+29.33%, 対SPX+12.82%
日経平均の反発強いが、金利はJP02Y加速、その他金利米欧含め上抜けを試す展開。
今週は新規4銘柄(AMR, ケンコーマヨネーズ、ワッツ、六甲バター)の購入を行った。
【AMR】原料炭需給は短期は変動ある妥当が長期的にはタイトになる。DTA港湾事故で黒字予想から赤字予想に転落し、買い場と判断し購入。原油株を売った分を全て石炭に投資する形となった。
【その他3銘柄】打診買い。特筆すべき割安さをまだ見つけれていないのはPFの保有割合に表れている。
【レンゴー27/3Q1】軟包装紙を中心にイランの前倒し需要が発生し大幅増益。特需を除いても営利進捗率は前年並み以上あると推定、業績好調。しかし、イラン情勢の影響が本格的に出るのは3Qころなため、売却タイミングを視野入れつつ注視する。
【ブロードエンタープライズFY26Q2】買収した不動産買取再販会社BS連結開始(PLは3Qから)。有形固定資産回転率10倍ほど悪化し31.6倍、総資産回転率0.9回から0.7買いと効率悪化。長期借入金/純利益は2.2年から2.9年に悪化。BS重くなっている影響は現れており、PLの結果を待つ。
Q1に対して粗利率37.4%から37.3%で変化ないが、売上+20%に対して販管費+50%で、販管費/粗利が10%ほど増加し約52%、営利率は4%減少し18%に。また、累積フロー粗利は+131%→+122%と減少。高成長続いているがコスト上昇の影響出始めており、来期以降もコスト上昇を注視する。一方、貸倒引当金/売掛金は5.6%から4.4%に改善しており与信管理順調。
イラン情勢により第1四半期に見られた供給の遅れについては、当四半期において発生せず。
【プリマハム27/3Q1】PF銘柄の中で中東情勢の影響を一番受けている。原材料調達に支障をきたしており、粗利増加も販管費3%強増加(日本ハムは2%強)と負担重い。足を引っ張っていたベンダー事業は改善。
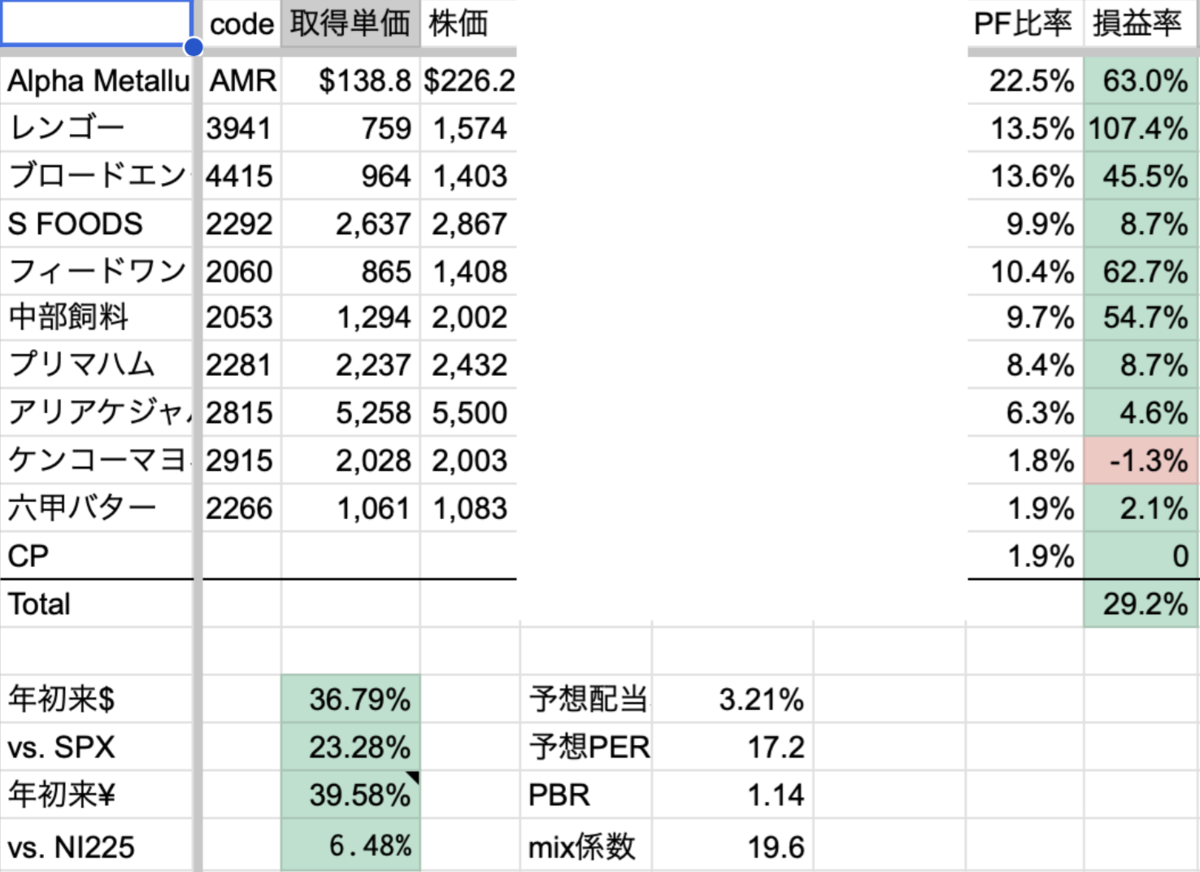
2026年8月4週, PF年初来+39.58%, 対SPX+23.28%
日本時間終了後、欧米金利上昇で不穏な幕引きとなった。ゴールドは売られておりパニック的な売りではなさそう。
PFは先週に引き続き、今週も日経平均をアウトパフォームした。AMRの上昇が成績改善に大きく寄与した。赤字転落後の安値と資源高の波が重なった結果急騰した。
主な売買として、ワッツを売り切った。打診買い後に買い増し理由を見つけられなかったため、配当と優待の権利確定日前に売却。
今週はとうもろこし価格の上昇がすすみ、飼料銘柄はその影響を受け始めている。注視していく。
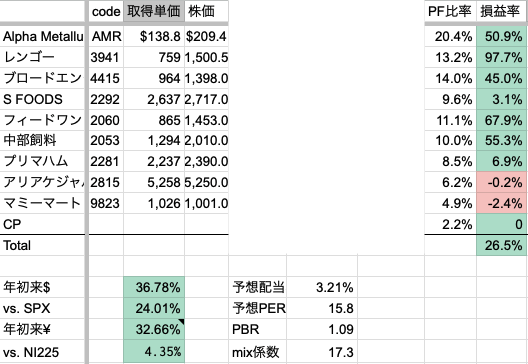
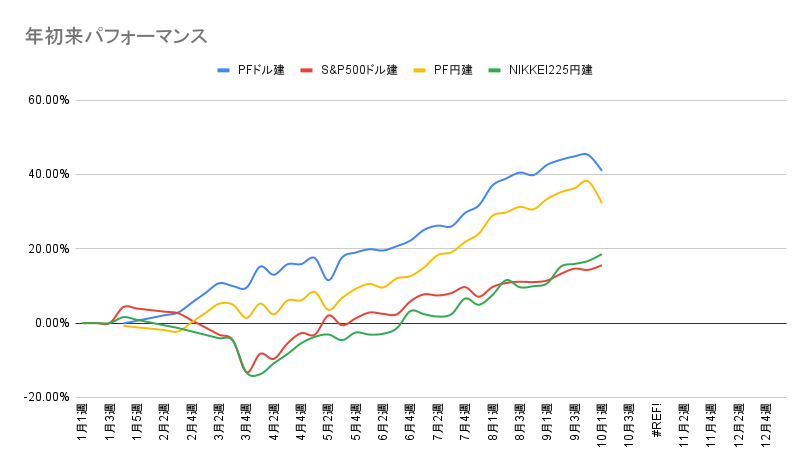
2026年9月1週, PF年初来+32.66%, 対SPX+24.01%
日米欧の金利上昇は再燃し指数は停滞、日本円は買われた。WTIは$100付近と原油高。
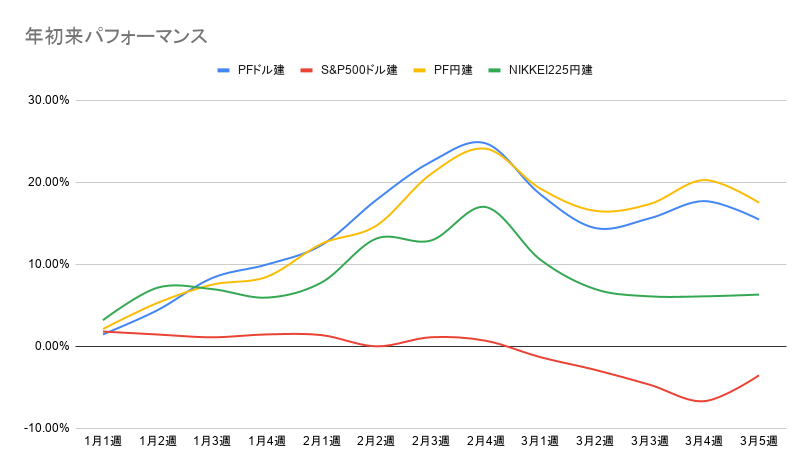
10週連続上昇していたPFは今週6%下落(ドル建てで横ばい)し、高インフレと高金利環境において当然の動きと見る。
主な動きとしては、打診買いしていたケンコーマヨネーズと六甲バターを売却し、マミーマートの購入を行った。
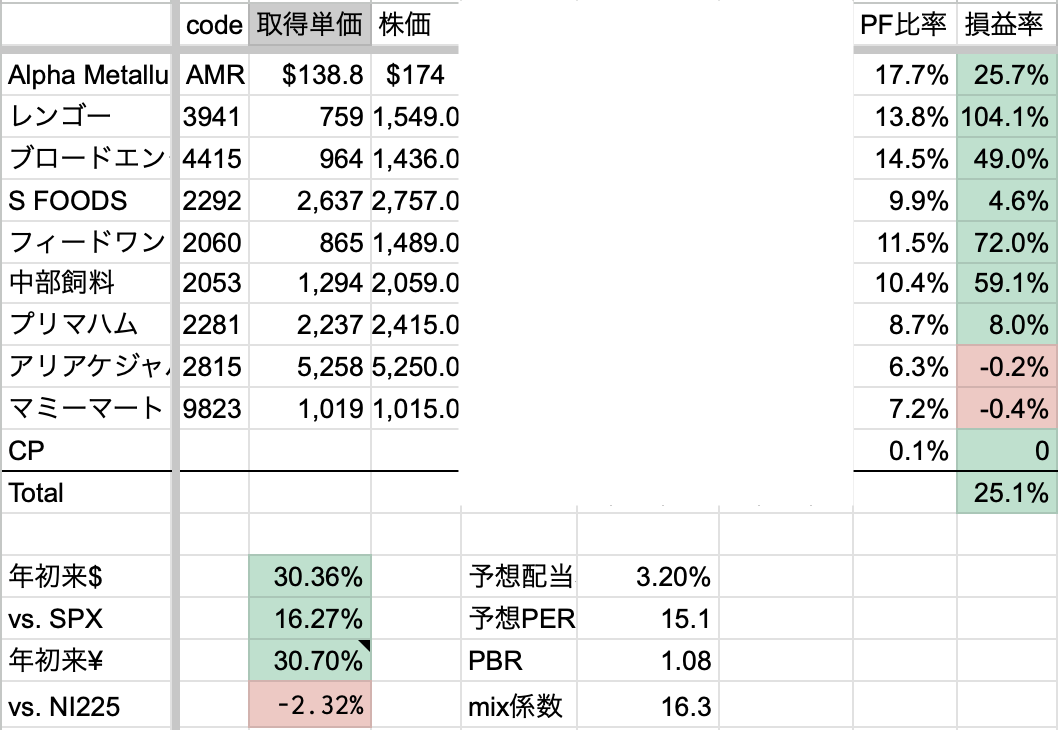
2026年9月3週, PF年初来+30.70%, 対SPX+16.27%
【相場チェック】金利上昇が止まらず来期予想が良い企業が多いが指数はレンジで推移。
四季報4000番台まで読んだ所感として全体的に需要は強く、イラン情勢の駆け込み需要や値上げで業績は加速。一方toC関連は増益率冴えない印象で、米消費財株も株価下落中。
イラン情勢をベースとしたインフレは続くと想定しPFを構築していく。
【新方針】私事ではあるが、子供が増えたため株に割ける時間が減ったので、投資方針を長期保有に徐々に切り替えていく予定。無理やり株の時間を増やすこともできるが、今はセーブすることを選択した。細切れな時間は取ることができるので、定期的なチェックは継続する。(四季報読み終わるか怪しい)
元々は1~3年ほどで売却する方針だったが、売らないで良い状態が続く株をこれからは集めていきたい。
【AMR】投資方針切り替えで一番影響が出る銘柄である。購入直後の急騰で売らなかったのは経験不足70%、時間が足りなかったこと30%。山西鉱山の事故がきっかけで中国の原料炭海上輸入が増えたのが需給が逼迫した原因であるが、その他更に需給が逼迫するような大きな要因は見られなかった。なのでコモディティの性質を考えると、旧投資方針なら保有量を減らしても良かった。
上記を踏まえつつも、新投資方針を優先し、保有を継続していく。
その他、細かな売買としてはマミーマートの買い増しを行った。