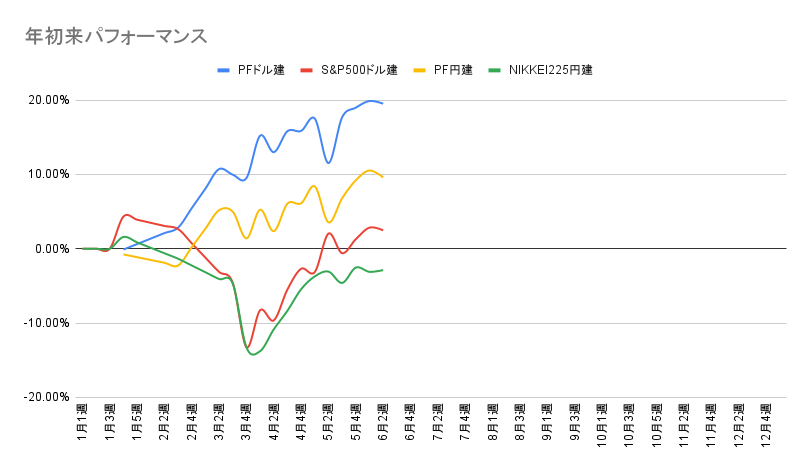
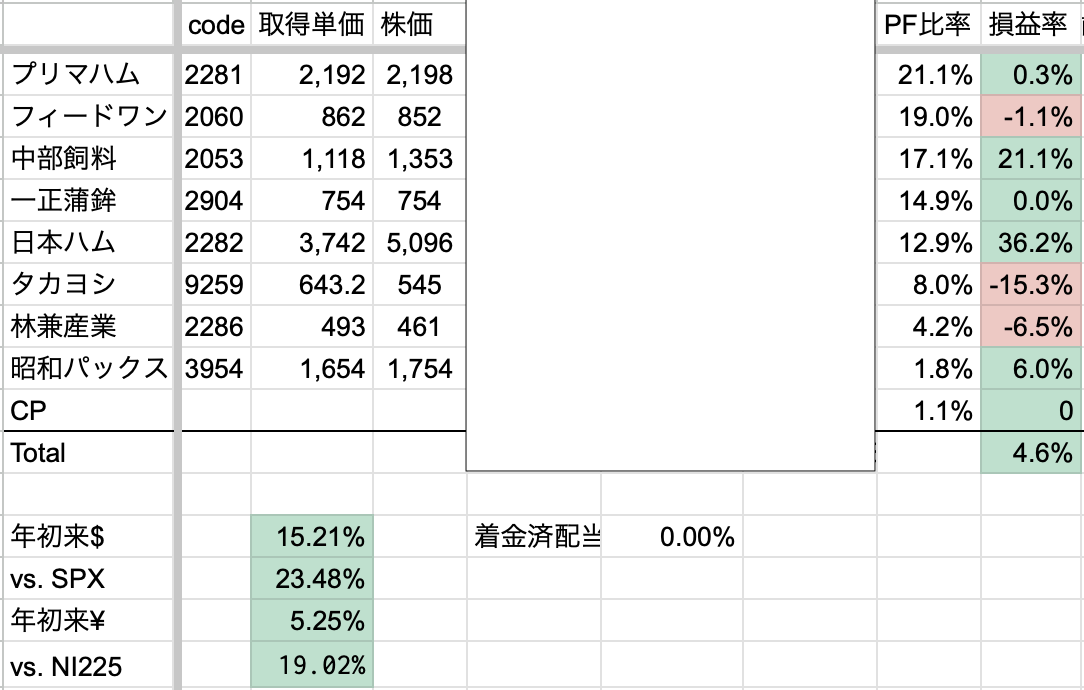
2025年4月1週, PF年初来+5.25%, 対SPX+23.48%
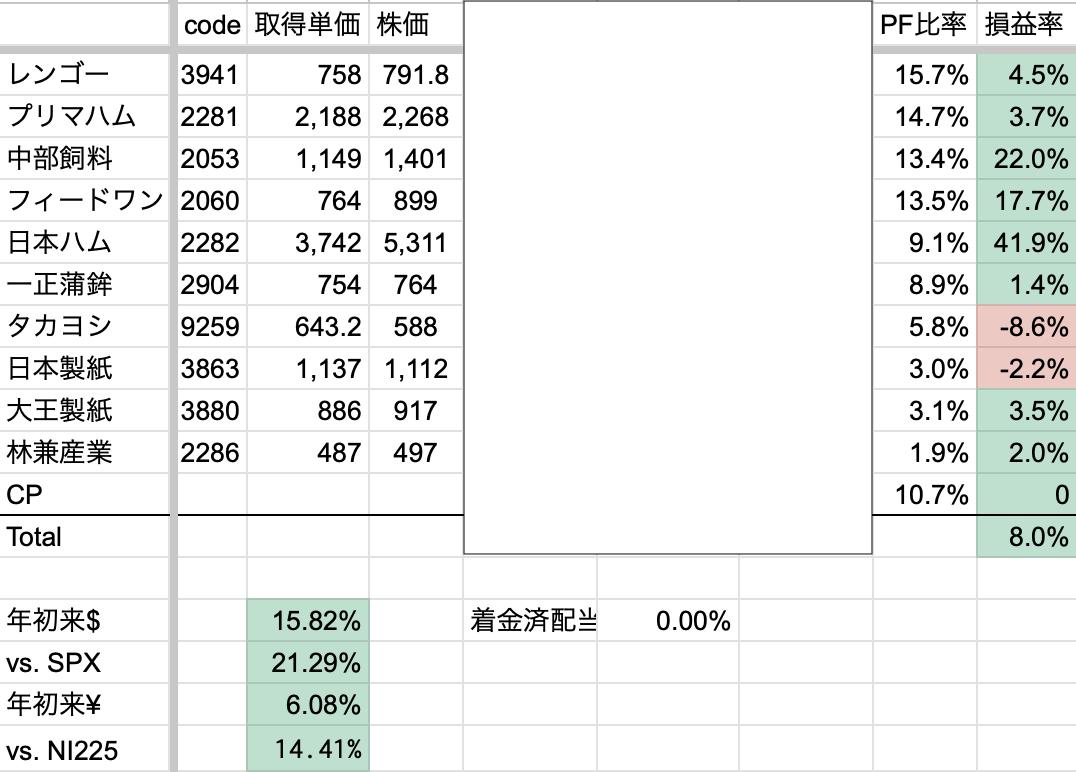
2025年4月3週, PF年初来+6.08%, 対SPX+21.29%
今週はトランプ関税保留で株式の反発は日本株が強く米国株はそこそこ、一方ドルの反発は弱い。
ドル高米国株高のトレンドは転換していると判断して売買を以後行なっていく。
記録が開いてしまったが、林兼産業の一部、昭和パックスを全てレンゴーに交換した。林兼産業は時価総額の小ささから資金が直ぐに入らなさそうな点、昭和パックスはより値動きが少ない点から交換。
また、その他製紙銘柄について4/21の王子Hの株主還元増加が、元々割安だったその他銘柄のカタリストになると予想し寄り成りで注文。日本製紙は注文を間違えて、成り行きより高値を追ってしまった。
来週以降の方針として、ボラティリティが高い円高銘柄へのシフト、日経平均の反発に出遅れている銘柄の購入を行う。
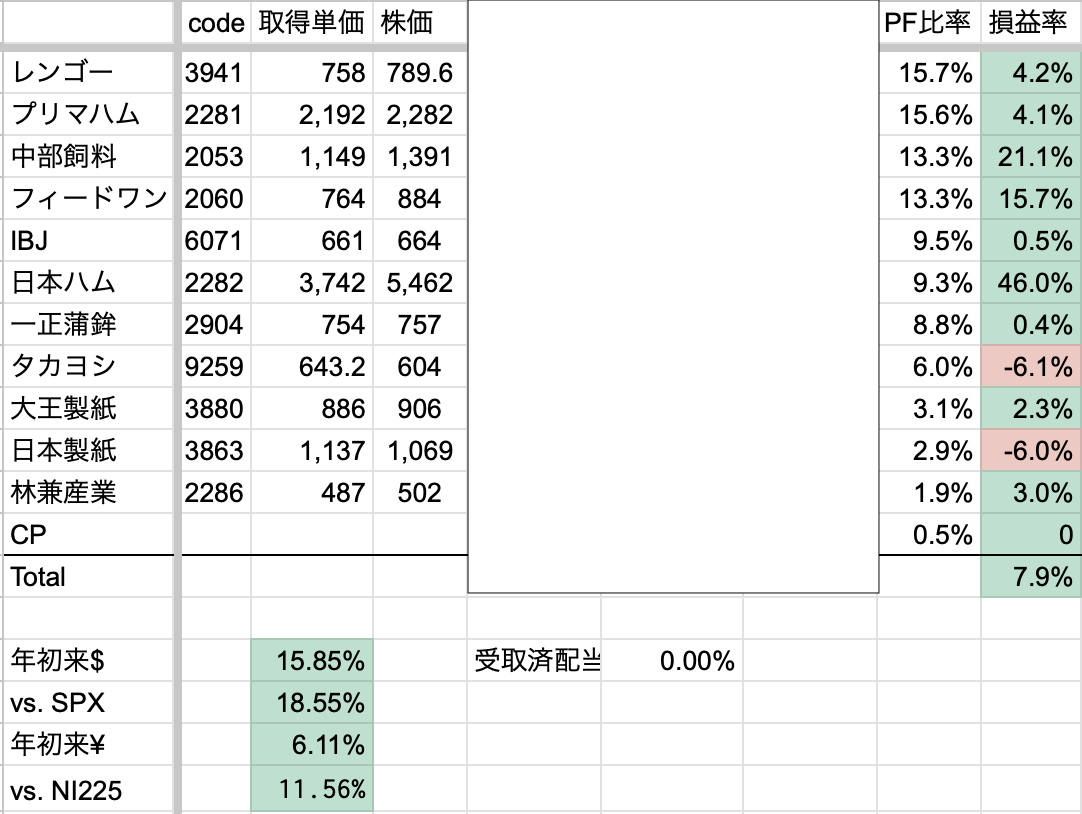
2025年4月4週, PF年初来+6.11%, 対SPX+18.55%
今週は指数の反発が強く特に日本株が強かった。米国株の戻りはドルの反発が弱くイマイチドル資産に資金が戻りきっていないように感じる。
今週の売買としては伊藤ハムの好決算(Anzcoの海外食肉事業が好調の予想)を受け、余っていたCPでプリマハム買い増しした。加工食品優位のプリマハムより食肉の割合が高く海外比率も2割ある日本ハムを買った方がいい決算ではあるが、今の日本ハムの株価の位置からプリマハムを購入した。おそらく来週以降の値動きは日本ハムの方が良いだろうが、結果が出てからもう一度考察したい。
CPのほとんどはバフェット銘柄としてIBJの購入に使った。
結婚相談所が加盟する顧客ネットワークを運営しており、営業利益率は事業利益の割合から計算して45%とかなり高く堀があると判断。現在最高純利益予想を出しているがコロナ禍前の株価水準を超えておらず、少子化人口減の懸念が株価に表れているように見える。
ただ、現在婚活サービスの利用者割合は15%程とまだ拡大の余地があり、結婚適齢期の人口は10年で1割減の予想であり人口減を上回るペースで利用者が増えることは可能だと考える。
決算シーズンで安くなる銘柄が出ることを予想しCPを残していたが、IBJに殆ど費やす形となった。
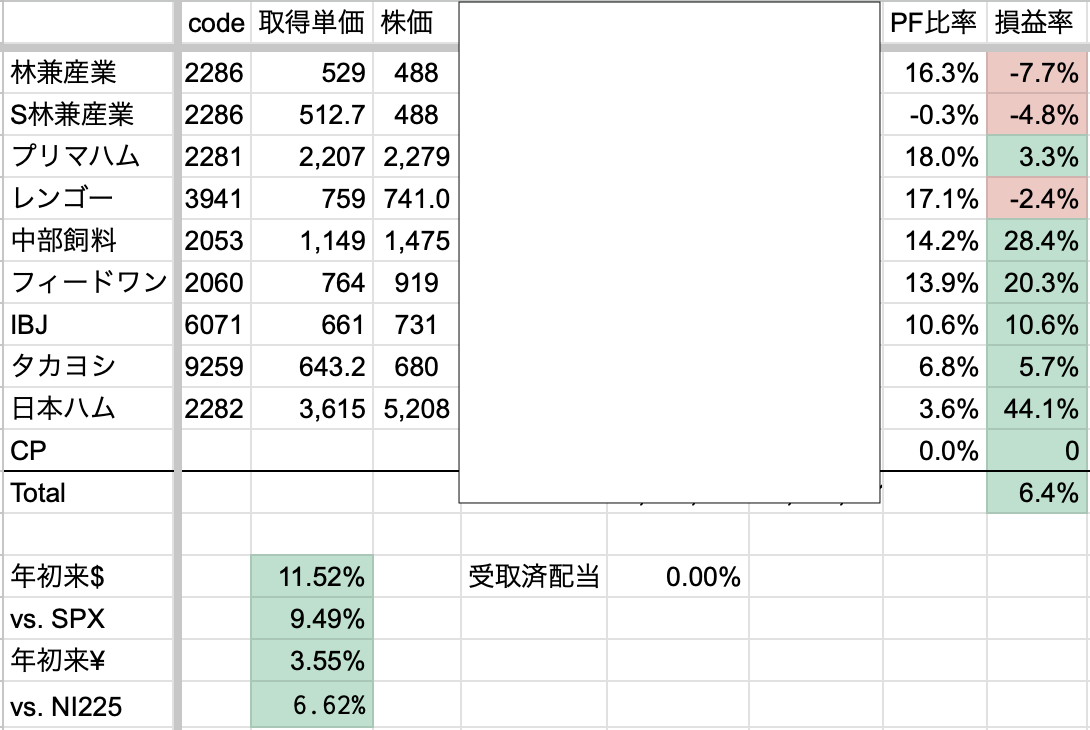
2025年5月3週, PF年初来+3.55%, 対SPX+9.49%
指数の急反発が続く中、PF銘柄で2つストップ高になるもメイン銘柄は押された。
タカヨシ、IBJはPFの中でピータリンチ銘柄、短期目線のバフェット銘柄?として保有しているが、自身がなかったのでPF割合的には多くない。大きく買えない時点でストライクゾーンど真ん中の絶好球というわけではないのだろう。また、調べる労力はシケモク系銘柄と違いそれなりにかかるので、本当に確信がある時以外は見送った方が良さそうだ。
今週前半は指数への資金シフトが起こりPF銘柄は不調だったが、ストップ高銘柄で耐えていた。しかし、林兼産業へ資金をシフトし始めた後の決算で9%ほど大きく売られ、年初来パフォーマンスが半分になる打撃を受けた。PF交換が間に合わないので、決算で売られた後信用で買い増しした。最大25%まで買う予定。
反省点としては精査が終わる前に大きく買いすぎてしまったこと。元々はPFの最大30%買う予定だったが、定性的なマイナス要素で25%に5%下方修正。これからは精査が終わっていない段階で買うのはPFの15%を上限とするマイルールを追加する。
以下投資理由。
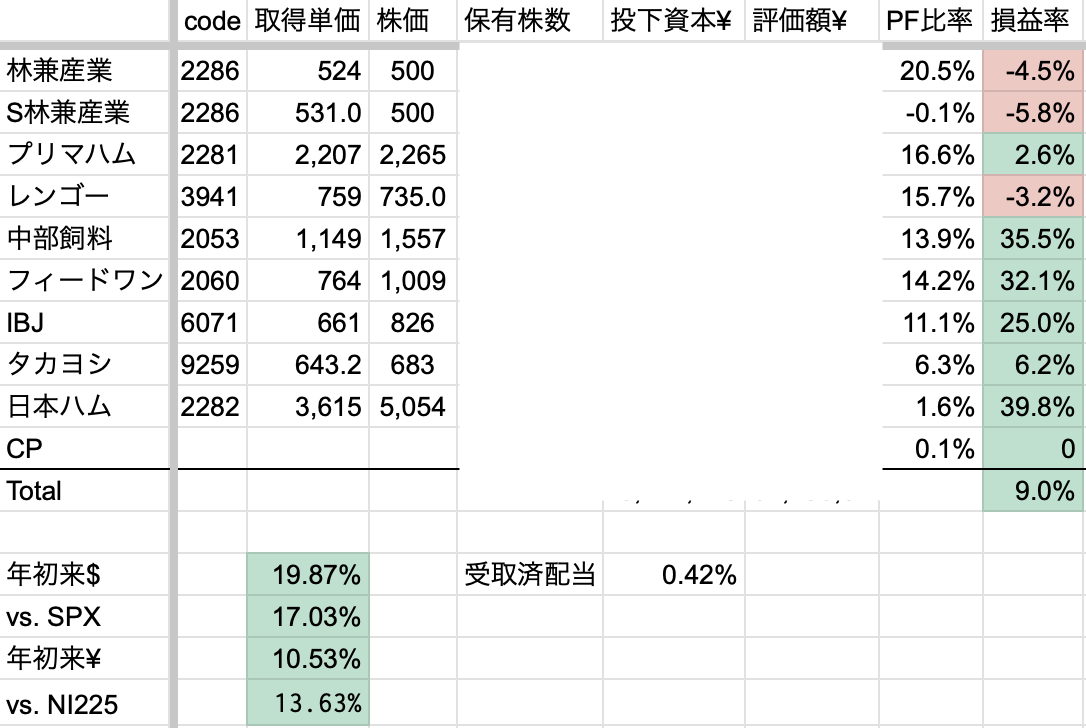
2025年6月1週, PF年初来+10.53%, 対SPX+17.03%
日米共に指数は回復傾向ではるが小型やグロースが相対的に強く、PF銘柄など業績が良い銘柄に素直に資金が入っておりその差が大きいように感じる。
PF銘柄によっては交換を検討する領域に入っているが、現状保有銘柄を売ってまで交換したい銘柄を見つけられずにいる。候補としては、配当余力がある利回り5%ほどのグレアム銘柄くらいである。
交換先の発掘を地道に続けていきたい。
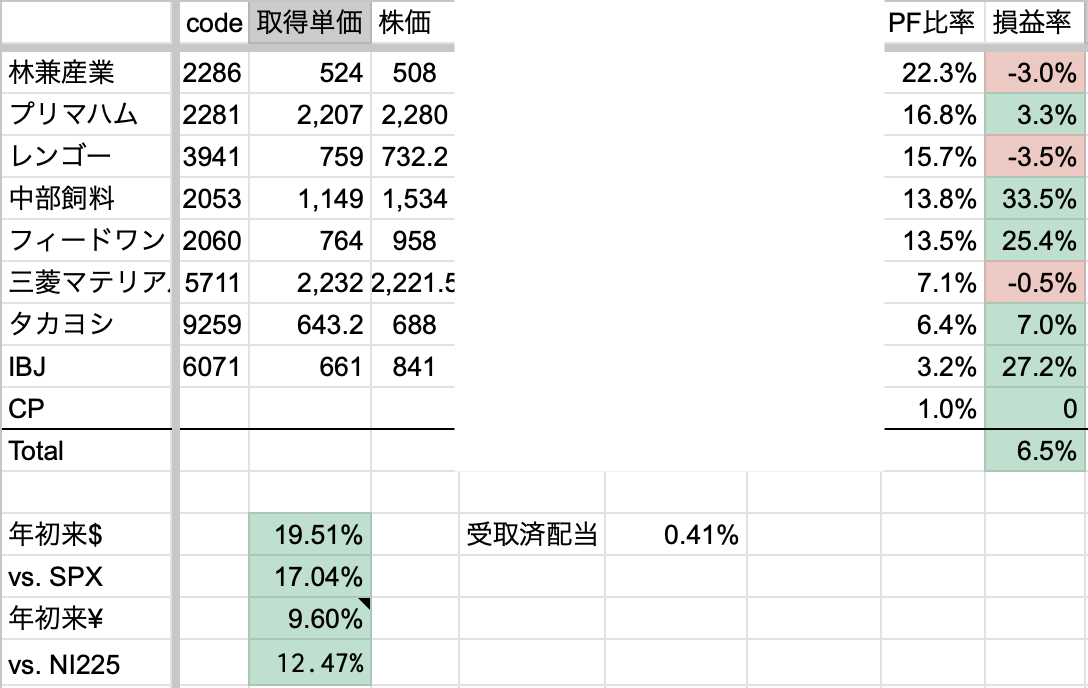
2025年6月2週, PF年初来+9.60%, 対SPX+17.04%
週後半は原油の大幅上昇と指数の下落が目立った。
欲しい銘柄が出たので、売り時を逃した日本ハムとは決別し、推定していた本質価値付近になっていたIBJを一部売却、それらの資金でレバレッジがかかっていた林兼産業の現引と三菱マテリアルを購入した。
しかし今回のトレードは失敗だった。調査があまり進んでおらず3.5%ほどで三菱マテリアルを打診買い予定だったが、スマホで計算したこともあり値が間違っており7%分購入となってしまった。
多く買いすぎた分にはリカバリー可能だが、投資前提も間違っていたので月曜日に寄成で三菱マテリアルを売り切る予定。
三菱マテリアルの投資理由としては下記の通り。
精査していく中でUBE三菱セメントのBS計上額が想定より大きく、上場によるメリットが想定と違うことが判明。
本質価値が元々ぼやけていることもあり、PF銘柄を売ってまで購入する投資案件ではなかったと反省。
